La fragile rédemption de l'île de Man
9 min de lecture
4,5sur 5162 votes
- 1Klecteurs
- 9en ce moment
- 37partages
- Ce qui a changé : fin du secret bancaire opposable aux fisc étrangers, échange automatique de données (CRS, FATCA), règles de substance économique depuis 2019.
- Ce qui reste : 0 % d’impôt sur les sociétés pour la plupart des activités, pas d’impôt sur les plus-values ni sur les successions, un impôt sur le revenu plafonné.
- Pourquoi c’est fragile : une économie très dépendante de la finance, des scandales récurrents et un registre des bénéficiaires effectifs toujours non public.
L’île de Man a longtemps été le paradis fiscal britannique par excellence : secret bancaire, sociétés écrans sans impôt, fortunes venues de Londres pour se mettre à l’abri. Depuis une vingtaine d’années, ce petit territoire de la mer d’Irlande travaille à changer d’image, et la conversion est réelle sur le plan de la transparence. Elle reste pourtant fragile. L’économie mannoise repose toujours sur une fiscalité très basse, l’impôt minimum mondial grignote son principal argument commercial, et chaque scandale rappelle qu’une réputation se reconstruit lentement mais se perd en une seule enquête de presse.
Un statut constitutionnel unique, berceau du paradis fiscal mannois
Pour comprendre la trajectoire de l’île, il faut partir de son statut. L’île de Man n’appartient ni au Royaume-Uni ni à l’Union européenne. C’est une dépendance de la Couronne : Londres gère sa défense et ses relations internationales, mais le Tynwald, parlement local qui revendique plus de mille ans d’existence, vote ses propres lois et surtout son propre impôt.
Cette autonomie fiscale a été exploitée dès les années 1960. Face au déclin du tourisme balnéaire, qui faisait vivre l’île depuis l’époque victorienne, les autorités ont choisi d’attirer capitaux et résidents fortunés par des taux bas. Banques, trusts, assureurs vie et cabinets fiduciaires se sont installés à Douglas. En quelques décennies, les services financiers sont devenus le premier moteur de l’économie, au point de représenter une part considérable de la richesse produite par environ 84 000 habitants.
Le revers de ce succès est apparu à la fin des années 1990, lorsque le gouvernement britannique a commandé des audits des dépendances de la Couronne et que l’OCDE a commencé à dresser des listes de juridictions dommageables. L’île figurait clairement parmi les cibles.
De la liste de l’OCDE aux standards de transparence : les étapes de la conversion
La rédemption mannoise s’est faite par paliers, souvent sous la contrainte extérieure plutôt que par choix spontané. Les principaux jalons :
- 2000 : l’île est visée par l’initiative de l’OCDE contre les pratiques fiscales dommageables et s’engage à coopérer, ce qui lui évite d’être rangée parmi les territoires non coopératifs.
- Années 2000 : application de la directive européenne sur l’épargne par le biais d’accords bilatéraux, puis signature en série d’accords d’échange de renseignements fiscaux, dont un avec la France.
- 2009 : après le G20 de Londres, la pression sur le secret bancaire s’intensifie. L’île de Man accélère pour figurer parmi les bons élèves.
- 2014 à 2017 : adhésion précoce à FATCA, l’accord américain, puis à la norme commune de déclaration (CRS) de l’OCDE. Les comptes détenus par des non-résidents sont désormais signalés automatiquement à leur administration d’origine.
- 2017 à 2019 : l’Union européenne reproche aux dépendances de la Couronne d’abriter des sociétés sans activité réelle. L’île adopte une loi sur la substance économique, et Bruxelles considère l’engagement tenu.
Sur le papier, le chemin est impressionnant. Un épargnant étranger qui cacherait aujourd’hui de l’argent sur un compte mannois prendrait un risque élevé : son administration fiscale reçoit chaque année les soldes et revenus déclarés par les banques locales. L’île de Man ne figure ni sur la liste noire européenne des juridictions non coopératives ni sur la liste française des États et territoires non coopératifs.
Ce que la fiscalité de l’île de Man offre encore
Transparence ne veut pas dire fiscalité alourdie. L’île a renoncé au secret, pas à ses taux. C’est précisément ce qui rend sa conversion ambiguë aux yeux des ONG et de nombreux économistes : le territoire reste attractif pour des raisons d’abord fiscales.
| Impôt | Régime mannois (grandes lignes) | Ce que cela signifie |
|---|---|---|
| Impôt sur les sociétés | 0 % pour la plupart des activités, 10 % pour les banques et certains commerces importants, 20 % pour les revenus fonciers locaux | Le taux zéro reste la règle générale, ce qui en fait un outil de structuration |
| Impôt sur le revenu | Deux tranches, la plus basse à 10 %, avec un plafond annuel d’impôt (de l’ordre de 200 000 livres ces dernières années) | Très avantageux pour les gros revenus, qui ne paient pas au-delà du plafond |
| Plus-values | Pas d’impôt | Intéressant pour la détention de participations ou d’actifs |
| Successions et fortune | Pas d’impôt | Argument fort pour la transmission patrimoniale |
| TVA | Alignée sur le Royaume-Uni dans le cadre d’une union douanière | Peu de marge de manœuvre, mais une administration propre |
Ces chiffres sont des repères généraux : les taux et le plafond évoluent selon les budgets votés par le Tynwald, et leur intérêt réel dépend toujours de la situation personnelle et du pays de résidence de la personne concernée.
Les scandales qui rendent la rédemption de l’île de Man fragile
La réputation d’une place offshore se joue autant dans les affaires que dans les textes. Or l’île de Man en a connu plusieurs qui ont durablement entamé son crédit.
Le premier choc date de 2008. La faillite des banques islandaises emporte la filiale mannoise de Kaupthing, où des milliers d’épargnants, souvent des expatriés britanniques, avaient placé leurs économies. Le système local de garantie des dépôts se révèle insuffisant, et les remboursements s’étalent sur des années. L’épisode révèle une faiblesse de supervision que l’île a dû corriger dans l’urgence.
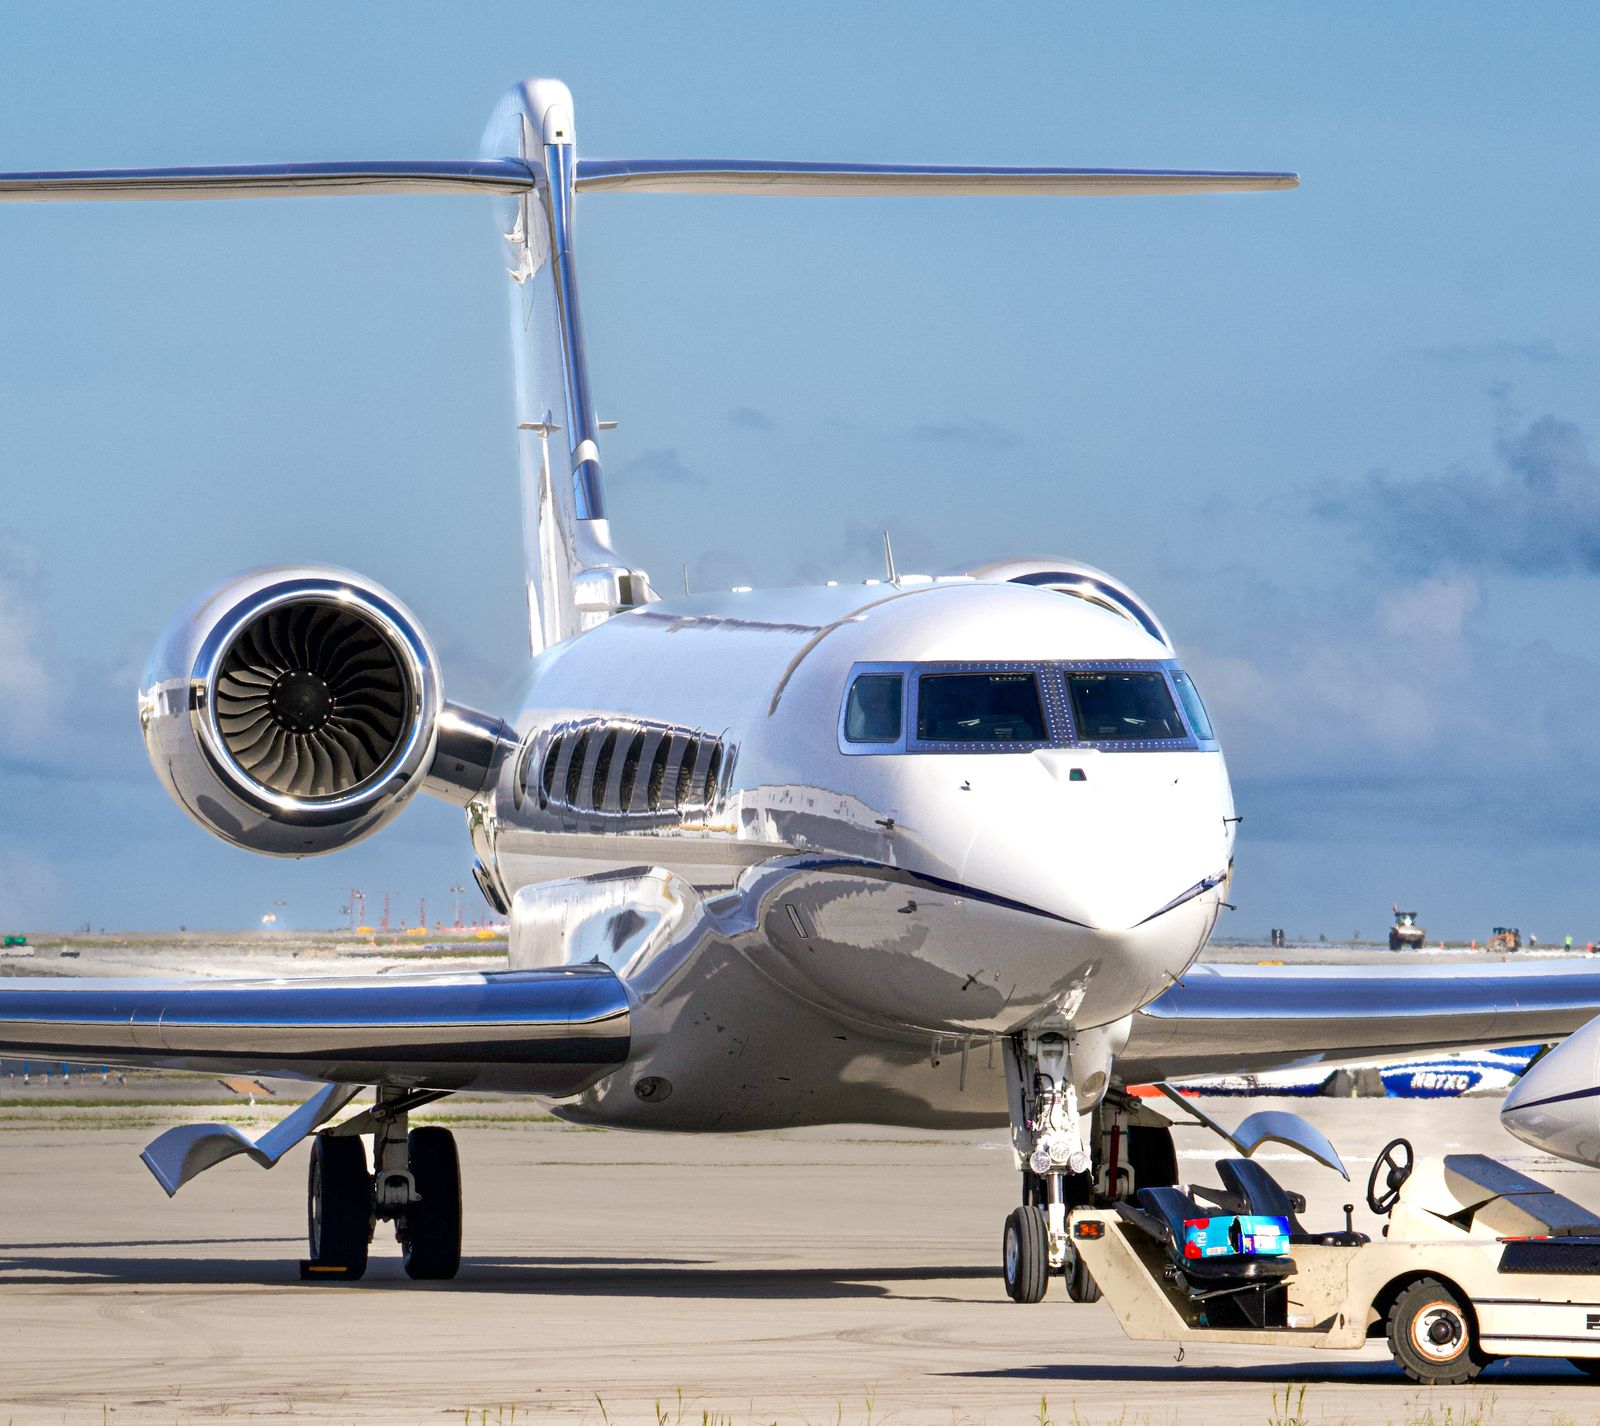
Le second coup vient des Paradise Papers en 2017. Les journalistes montrent comment des jets privés, appartenant notamment à des personnalités très médiatisées, ont été importés via l’île de Man pour obtenir des remboursements de TVA contestables. Une revue menée ensuite par l’administration fiscale britannique relève des erreurs dans l’application des règles. Pour une juridiction qui se présentait comme irréprochable, le symbole est dévastateur.
Enfin, la question du registre des bénéficiaires effectifs reste un point sensible. Londres attendait des dépendances de la Couronne un registre public, à l’image de celui du Royaume-Uni. L’île a repoussé l’échéance, puis s’est orientée vers un accès réservé aux personnes pouvant justifier d’un intérêt légitime, comme les journalistes ou les associations de lutte contre la corruption. Pour les défenseurs de la transparence, c’est une demi-mesure qui préserve une part d’opacité.
L’impôt minimum mondial de 15 %, épreuve de vérité pour Douglas
Le véritable test est récent. L’accord international sur l’impôt minimum, dit Pilier Deux, impose aux groupes multinationaux dont le chiffre d’affaires dépasse 750 millions d’euros un taux effectif d’au moins 15 % dans chaque pays où ils opèrent. Si un territoire taxe moins, un autre État peut prélever la différence.
À lire aussi
Plutôt que de laisser cette recette partir ailleurs, l’île de Man a choisi d’instaurer son propre impôt complémentaire national à partir de 2025, comme Jersey et Guernesey. C’est un geste pragmatique : les grands groupes paieront de toute façon 15 %, autant que l’argent reste sur l’île. Mais cela réduit l’intérêt du taux zéro pour la clientèle la plus rentable. Le modèle mannois devra désormais convaincre par la qualité de ses services, la stabilité de sa réglementation et la proximité avec la City, et non plus seulement par l’absence d’impôt.
Les petites structures et les patrimoines privés ne sont pas concernés par ce seuil. C’est là que se situe la zone grise : une partie de l’activité offshore traditionnelle continue de fonctionner presque comme avant, simplement sous l’œil des fiscs étrangers.
Jeux en ligne, assurance et biosphère : diversifier pour ne plus dépendre du offshore
Consciente de sa vulnérabilité, l’île cherche d’autres relais de croissance. Le secteur des jeux d’argent en ligne s’y est fortement développé, attiré par une licence réputée sérieuse et une fiscalité modérée. L’assurance vie internationale reste un pilier, tout comme l’immatriculation de navires et d’aéronefs. L’île mise aussi sur le numérique, les technologies financières et, plus marginalement, sur l’industrie spatiale ou le cinéma.
Elle soigne également son image par un autre biais : depuis 2016, l’ensemble du territoire est reconnu réserve de biosphère par l’Unesco, une première pour une nation entière. Les courses motocyclistes du Tourist Trophy, la nature préservée et le patrimoine celtique servent de vitrine. Ce récit d’une île verte et authentique tranche volontairement avec celui de la boîte aux lettres fiscale.
Reste un frein démographique sérieux. La population vieillit, les jeunes partent étudier et travailler au Royaume-Uni, et le gouvernement peine à attirer de nouveaux actifs. Sans main-d’œuvre qualifiée, la diversification restera limitée, et la finance gardera une place difficile à remplacer.
Ce que le cas mannois enseigne aux contribuables et épargnants français
Pour un résident français, l’île de Man n’est plus un endroit où dissimuler des avoirs. Les comptes y sont déclarés automatiquement à l’administration française, et les comptes ouverts à l’étranger doivent de toute façon être signalés chaque année dans la déclaration de revenus. Une société mannoise contrôlée depuis la France peut aussi être rattachée à l’impôt français au titre des règles visant les entités établies dans des pays à fiscalité privilégiée.
S’installer réellement sur l’île est légal, mais suppose de transférer pour de bon son foyer, ses activités et le centre de ses intérêts, faute de quoi la résidence fiscale française peut être maintenue. Toute démarche de ce type mérite l’avis d’un avocat fiscaliste ou d’un notaire, car les conséquences dépendent de chaque situation.
Plus largement, l’histoire mannoise montre qu’un territoire peut adopter tous les standards internationaux sans cesser d’être une juridiction à fiscalité très faible. La transparence a changé la nature du risque pour les clients, pas le cœur du modèle économique. C’est toute l’ambiguïté d’une rédemption qui dépend encore, pour une large part, de ce qu’elle prétend dépasser.
L’île de Man est-elle toujours un paradis fiscal en 2026 ?
Elle ne correspond plus à la définition classique fondée sur le secret, puisqu’elle échange automatiquement les informations bancaires avec les administrations étrangères. Elle reste en revanche une juridiction à fiscalité très basse, avec un taux zéro sur la plupart des bénéfices des sociétés et l’absence d’impôt sur les plus-values et les successions. Beaucoup d’observateurs la classent donc parmi les centres offshore transparents mais toujours avantageux.
Un compte bancaire sur l’île de Man reste-t-il confidentiel vis-à-vis du fisc français ?
Non. Grâce à la norme d’échange automatique de l’OCDE, les banques mannoises transmettent chaque année les informations sur les comptes détenus par des résidents français. Le titulaire doit en outre déclarer lui-même ce compte étranger à l’administration fiscale française, sous peine d’amendes.
Pourquoi l’île de Man n’est-elle pas sur la liste noire européenne ?
L’Union européenne évalue la transparence fiscale, l’absence de régimes dommageables et l’existence d’une activité réelle des sociétés. L’île de Man a pris des engagements en 2017 puis adopté des règles de substance économique, ce qui a satisfait les critères européens. Un taux d’imposition bas ne suffit pas, à lui seul, à figurer sur cette liste.
Que change le Pilier Deux pour les entreprises installées à Douglas ?
Les groupes réalisant plus de 750 millions d’euros de chiffre d’affaires sont désormais imposés au taux minimum de 15 % sur leurs bénéfices mannois, via un impôt complémentaire local en vigueur depuis 2025. Les petites et moyennes structures restent soumises au régime habituel, généralement à 0 %.
L’île de Man dépend-elle de Londres ou de Bruxelles ?
Ni de l’un ni de l’autre pour sa fiscalité. Dépendance de la Couronne britannique, elle fixe ses propres impôts par son parlement, le Tynwald, tandis que le Royaume-Uni conserve la défense et les affaires étrangères. Elle n’a jamais été membre de l’Union européenne, mais partage une union douanière et la TVA avec le Royaume-Uni.
L’auteur
Économiste
Je publie ici mes essais et mes comparatifs. Mon domaine : fiscalité comparée et finances publiques.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5162 votes
Commentaires
Soyez le premier à réagir.