Île de Man, paradis fiscal des jets privés
7 min de lecture
4,8sur 5155 votes
- 911lecteurs
- 2en ce moment
- 28partages
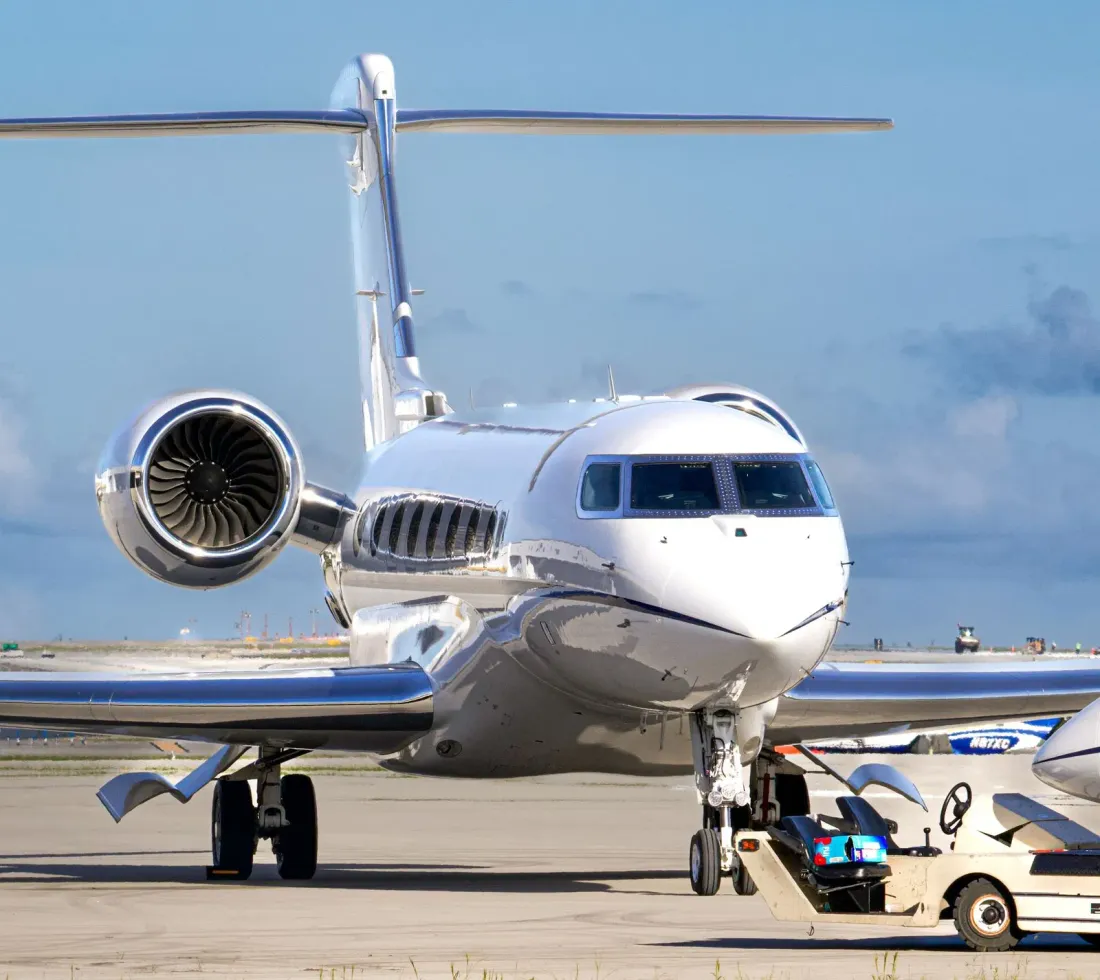
L’Île de Man est surnommée le paradis fiscal des jets privés parce qu’elle a combiné, à partir de 2007, trois atouts rares : un registre d’aéronefs prestigieux et rapide, une fiscalité des sociétés à 0 % et surtout un traitement de la TVA à l’importation qui permettait à de riches propriétaires de récupérer, en pratique, plusieurs millions d’euros de taxe. Ce montage, révélé au grand public par les Paradise Papers en novembre 2017, était légal sur le papier mais très contesté sur le fond. Depuis, les contrôles se sont durcis et le Brexit a changé la donne pour les acheteurs européens.
- Statut : dépendance de la Couronne britannique, ni britannique au sens strict ni membre de l’Union européenne, mais liée au Royaume-Uni par une union douanière et de TVA.
- Le levier principal : un jet importé via une société mannoise et loué à une structure liée pouvait voir sa TVA d’importation remboursée.
- Ordre de grandeur : environ 790 millions de livres de TVA remboursées sur 231 appareils entre 2011 et 2017, selon les chiffres publiés après les Paradise Papers.
- Aujourd’hui : le registre M- reste actif et attractif, mais l’optimisation TVA agressive est surveillée de près.
Pourquoi l’Île de Man attire les propriétaires de jets privés
Située en mer d’Irlande, entre l’Angleterre et l’Irlande, l’île compte environ 85 000 habitants et dispose de son propre parlement, le Tynwald, l’un des plus anciens du monde. Elle fixe librement ses impôts directs. Résultat : un impôt sur les sociétés à 0 % pour la plupart des activités, un impôt sur le revenu plafonné pour les résidents fortunés et aucun impôt sur les successions ni sur les plus-values.
Pour un acheteur de Gulfstream, de Bombardier ou de Falcon, cette architecture fiscale ne suffit pourtant pas à expliquer l’engouement. Ce qui a fait la différence, c’est la rencontre entre un registre aéronautique pensé pour la clientèle d’affaires et une administration douanière qui appliquait les règles de TVA britanniques avec une grande souplesse. L’île a construit une véritable filière : juristes, gestionnaires d’actifs, sociétés de leasing et prestataires de maintenance documentaire travaillent pour des clients qui, pour la plupart, n’y posent jamais leur avion.
Le registre d’aéronefs mannois et l’immatriculation M-
Lancé en mai 2007, l’Isle of Man Aircraft Registry est réservé aux jets d’affaires et hélicoptères privés ou d’entreprise. Il n’accepte pas l’aviation commerciale classique, ce qui lui donne une image haut de gamme. Son préfixe M- autorise des immatriculations personnalisées très recherchées : initiales du propriétaire, nom de société, combinaison de chiffres porte-bonheur.
Les arguments mis en avant par le registre sont surtout pratiques :
- des délais d’inscription courts et un interlocuteur unique ;
- une supervision technique reconnue, adossée aux standards de l’aviation civile britannique et de l’OACI ;
- la possibilité d’hypothéquer l’appareil dans un cadre juridique jugé sûr par les banques ;
- une neutralité fiscale : l’immatriculation en elle-même ne crée pas d’impôt local.
Le registre a dépassé le millier d’inscriptions cumulées depuis sa création. Un avion immatriculé M- peut voler partout dans le monde : le pavillon indique l’État responsable de sa navigabilité, pas l’endroit où il est utilisé.
Le montage TVA qui a valu à l’île sa réputation de paradis fiscal pour jets
Le cœur du scandale ne tient ni au registre ni à l’impôt sur les sociétés. Il tient à la TVA. L’Île de Man appartient à l’espace TVA du Royaume-Uni, et avant le Brexit elle était rattachée de fait au territoire douanier de l’Union européenne. Un jet importé par l’île entrait donc légalement dans le marché européen, où il pouvait ensuite circuler sans nouvelle taxe à l’importation.
Le schéma type, décrit dans les documents du cabinet Appleby, se déroulait en plusieurs étapes :
| Étape | Ce qui se passe | Effet fiscal recherché |
|---|---|---|
| 1. Création d’une société mannoise | Une société locale achète le jet | Aucun impôt sur les bénéfices sur l’île |
| 2. Importation sur l’île | Le jet est dédouané à Ronaldsway, parfois pour une escale très brève | La TVA d’importation est déclarée |
| 3. Location à une société liée | Le jet est loué à une structure contrôlée par le même bénéficiaire | L’activité apparaît comme commerciale |
| 4. Récupération de la TVA | La société mannoise déduit ou se fait rembourser la TVA payée | Taxe d’importation neutralisée, souvent plusieurs millions |
Sur le principe, une entreprise qui exploite un bien dans une activité taxable a le droit de récupérer la TVA. Le problème soulevé par les journalistes et par plusieurs fiscalistes était ailleurs : dans de nombreux cas, la location semblait artificielle et l’avion servait surtout à l’usage personnel de son propriétaire. Or l’usage privé d’un actif ne donne normalement pas droit à déduction.
Paradise Papers et affaire Lewis Hamilton : le scandale de 2017
En novembre 2017, le Consortium international des journalistes d’investigation publie les Paradise Papers. Parmi les révélations, un dossier frappe l’opinion : le Bombardier Challenger 605 rouge du pilote de Formule 1 Lewis Hamilton, importé via l’Île de Man en 2013. Selon l’enquête, environ 3,3 millions de livres de TVA auraient été remboursées sur cet appareil. Les conseillers du pilote ont répondu que la structure respectait la réglementation et avait été validée par des professionnels.
L’affaire Hamilton a servi de symbole, mais elle n’était pas isolée. Les chiffres communiqués ensuite par les autorités mannoises ont confirmé l’ampleur du phénomène, avec des centaines de millions de livres remboursées sur plusieurs années. Des parlementaires britanniques ont dénoncé un détournement de l’esprit de la loi, et la Commission européenne s’est intéressée de près à ces pratiques, comme elle le faisait déjà pour les yachts immatriculés à Malte ou à Chypre.
À lire aussi
Ce qui a changé depuis : contrôle britannique, Brexit et nouvelles règles
Sous la pression, le Trésor britannique a lancé une revue des pratiques de l’administration mannoise, publiée en 2018. Elle a conclu que les règles avaient été globalement appliquées, tout en relevant des faiblesses dans les contrôles et des cas où la TVA n’aurait pas dû être remboursée. L’île a promis de renforcer l’examen des dossiers, notamment sur la réalité de l’activité de location et la part d’usage privé.
Le Brexit a ensuite rebattu les cartes. Depuis le 1er janvier 2021, l’Île de Man n’est plus rattachée au territoire douanier de l’Union. Un jet importé sur l’île n’entre donc plus automatiquement en libre pratique dans l’espace européen. Pour un propriétaire qui veut exploiter son avion au départ de Paris, Genève ou Nice, la question de la TVA européenne se pose désormais de façon distincte, avec les régimes d’admission temporaire ou d’importation dans un État membre.
Il faut ajouter le durcissement général de la transparence fiscale : échange automatique d’informations entre administrations, registres des bénéficiaires effectifs, règles internationales de substance économique. L’île s’est alignée sur ces standards pour ne pas figurer sur les listes noires, ce qui rend les sociétés coquilles beaucoup plus visibles qu’il y a dix ans.
L’Île de Man reste-t-elle un paradis fiscal pour l’aviation d’affaires ?
La réponse dépend de la définition retenue. Au sens de la fiscalité directe, oui : l’impôt sur les sociétés à 0 % et l’absence d’impôt sur les plus-values restent des atouts structurels. Au sens du montage TVA spectaculaire des années 2010, beaucoup moins. Les remboursements sont désormais examinés avec davantage de rigueur, et l’intérêt pour un client européen a fortement diminué.
Le registre M-, lui, continue de prospérer sur des arguments qui n’ont rien de sulfureux : qualité de la supervision, sécurité juridique pour les prêteurs, image de prestige. Pour un résident fiscal français, une précision s’impose : détenir son avion via une société mannoise ne fait pas disparaître ses obligations en France. Les règles sur les sociétés étrangères contrôlées, l’abus de droit ou la déclaration des comptes et structures à l’étranger restent applicables. Avant toute décision, l’avis d’un avocat fiscaliste et d’un spécialiste du droit aérien est indispensable, chaque situation étant différente.
Pourquoi l’immatriculation M- n’est-elle pas en soi une fraude ?
Choisir un pavillon étranger est une pratique courante et légale dans l’aviation comme dans la marine. Le registre mannois encadre la navigabilité et la sécurité de l’appareil. La fraude ou l’abus ne naissent que si la structure sert à éluder un impôt dû, par exemple en présentant comme commerciale une utilisation purement privée.
Combien de TVA l’Île de Man a-t-elle remboursée sur des jets privés ?
Les chiffres rendus publics après les Paradise Papers évoquent environ 790 millions de livres remboursées sur 231 avions entre 2011 et 2017. Ce montant global couvre des situations variées, certaines parfaitement justifiées par une activité réelle, d’autres jugées contestables.
Lewis Hamilton a-t-il été condamné pour son jet importé via l’île ?
Aucune condamnation n’a été prononcée contre le pilote dans ce dossier. Son entourage a toujours affirmé que le montage respectait la loi. L’affaire a surtout eu un impact médiatique et politique, en mettant en lumière les failles du système.
Un Français peut-il encore acheter un jet via une société mannoise ?
C’est juridiquement possible, mais l’intérêt fiscal est limité pour un résident français. L’administration peut réintégrer les revenus de la structure, contester une location artificielle ou appliquer la TVA européenne lors de l’utilisation de l’avion sur le territoire de l’Union. Un accompagnement professionnel est nécessaire avant d’engager une telle opération.
Quelle est la différence entre l’Île de Man et Malte pour les jets privés ?
Malte est membre de l’Union européenne et propose son propre registre aérien, avec des régimes de location dont la TVA dépend de l’usage dans l’espace européen. L’Île de Man, hors Union depuis le Brexit, offre une fiscalité directe plus légère mais un accès moins direct au marché européen pour la TVA. Le choix dépend du lieu d’exploitation réel de l’appareil.
L’auteur
Avocate fiscaliste
Mon terrain sur ce site : fiscalité internationale et contentieux.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5155 votes
Commentaires
Soyez le premier à réagir.