Paradis fiscaux : la fin du secret bancaire ?
8 min de lecture
4,7sur 5848 votes
- 9,4Klecteurs
- 12en ce moment
- 249partages
Le secret bancaire, tel qu’il protégeait autrefois les comptes logés en Suisse, au Luxembourg ou à Singapour, n’existe plus pour les contribuables français. Depuis 2017, plus de cent juridictions transmettent chaque année au fisc le solde, les intérêts et les dividendes des comptes détenus par des non-résidents. Les paradis fiscaux n’ont pourtant pas disparu : ils se sont déplacés vers des zones moins visibles, comme les trusts, certaines structures américaines, l’immobilier ou les actifs numériques non hébergés. Voici ce qui a vraiment changé, ce qui résiste encore et ce que risque aujourd’hui un résident français qui garde un compte non déclaré hors de France.
- Pour les comptes bancaires classiques : oui, la fin du secret bancaire est acquise grâce à l’échange automatique de renseignements (norme CRS de l’OCDE).
- Pour l’opacité financière en général : non, des failles subsistent (États-Unis hors CRS, trusts, sociétés écrans, biens physiques).
- Depuis le 1er janvier 2026 : les plateformes de cryptoactifs actives dans l’Union européenne collectent à leur tour des données transmises aux administrations fiscales (directive DAC8).
- Pour un résident fiscal français : tout compte ouvert à l’étranger doit être déclaré chaque année, sous peine d’amende par compte omis.
Paradis fiscaux et secret bancaire : ce qui a réellement basculé depuis 2009
Pendant des décennies, la force d’un paradis fiscal tenait en une promesse simple : la banque ne parlait pas. En Suisse, la violation du secret bancaire était même une infraction pénale depuis 1934. Le fisc français ne pouvait obtenir une information qu’au cas par cas, en formulant une demande précise, souvent rejetée faute de preuves préalables. Autrement dit, il fallait déjà savoir pour pouvoir demander.
Le tournant date d’avril 2009, lorsque le G20 de Londres annonce que l’ère du secret bancaire est révolue. La crise financière a vidé les caisses publiques, et l’affaire UBS aux États-Unis vient de montrer qu’une grande banque suisse pouvait organiser l’évasion de milliers de clients. Les années suivantes voient se succéder les fuites de données (HSBC Genève, Offshore Leaks, LuxLeaks, Panama Papers en 2016, Pandora Papers en 2021), qui ont rendu politiquement intenable la défense de l’opacité.
Le changement le plus profond est d’ordre méthodique : on est passé d’un échange d’informations « sur demande » à un échange automatique. La banque étrangère ne protège plus son client face au fisc de son pays de résidence ; elle le signale d’office.
L’échange automatique CRS, mécanique de la transparence bancaire
La norme commune de déclaration, connue sous son sigle anglais CRS (Common Reporting Standard), a été adoptée par l’OCDE en 2014. La France a procédé à ses premiers échanges en 2017, la Suisse en 2018. Concrètement, chaque établissement financier identifie la résidence fiscale de ses clients, puis transmet les données à son administration nationale, qui les relaie au pays concerné.
Les informations envoyées chaque année sont précises :
- l’identité du titulaire, son adresse et son numéro d’identification fiscale ;
- le numéro du compte et le nom de l’établissement ;
- le solde ou la valeur du compte au 31 décembre ;
- les intérêts, dividendes et produits de cession perçus ;
- pour les sociétés passives et certaines entités, l’identité des personnes qui les contrôlent.
Ce dernier point compte beaucoup. Une société-écran logée dans un territoire à faible imposition ne suffit plus à masquer le véritable propriétaire, puisque la banque doit remonter jusqu’au bénéficiaire effectif. L’administration française croise ensuite ces flux avec les déclarations de revenus et le formulaire 3916, ce qui permet de repérer les comptes oubliés sans attendre une dénonciation ou une fuite.
Calendrier de la fin du secret bancaire : FATCA, CRS, DAC6 et DAC8
La transparence fiscale s’est construite par couches successives. Le tableau ci-dessous résume les dispositifs qui structurent aujourd’hui la lutte contre l’opacité offshore.
| Dispositif | Origine | Entrée en application | Ce qu’il vise |
|---|---|---|---|
| FATCA | États-Unis | 2014 | Comptes détenus à l’étranger par des contribuables américains |
| CRS | OCDE | 2017 en France, 2018 en Suisse | Comptes financiers des non-résidents dans plus de cent pays |
| DAC6 | Union européenne | 2020 et 2021 | Montages fiscaux transfrontaliers déclarés par les intermédiaires |
| Registres des bénéficiaires effectifs | Union européenne | Généralisés à partir de 2017 | Personnes physiques qui contrôlent sociétés et trusts |
| DAC8 et cadre CARF | Union européenne et OCDE | 1er janvier 2026, premiers échanges en 2027 | Cryptoactifs détenus via des prestataires de services |
À noter : FATCA est asymétrique. Washington exige des banques du monde entier des données sur ses ressortissants, mais les États-Unis n’ont pas adhéré au CRS et ne renvoient qu’une information plus limitée à leurs partenaires.
Les zones d’ombre où survit l’opacité des paradis fiscaux
Parler de « fin » reste exagéré dès que l’on quitte le compte bancaire traditionnel. Plusieurs brèches sont régulièrement pointées par les ONG, les journalistes d’investigation et les rapports parlementaires.
Les États-Unis d’abord. Faute d’adhésion au CRS, certains États américains comme le Dakota du Sud, le Nevada ou le Wyoming attirent des trusts et des sociétés dont les véritables propriétaires restent difficiles à identifier pour un fisc étranger. Les Pandora Papers ont précisément mis en lumière cette migration de fortunes vers des structures américaines.
Les registres de bénéficiaires effectifs ensuite. En novembre 2022, la Cour de justice de l’Union européenne a invalidé l’accès public généralisé à ces registres au nom de la protection de la vie privée. Les autorités et les personnes justifiant d’un intérêt légitime y accèdent toujours, mais la vigilance citoyenne et journalistique s’en trouve réduite.
Les actifs qui ne passent pas par un établissement financier. L’or physique conservé dans un coffre ou un port franc, les œuvres d’art, certains biens immobiliers détenus via des montages en cascade, ou encore les cryptoactifs stockés dans un portefeuille personnel échappent largement aux échanges automatiques. L’OCDE travaille sur un cadre d’échange concernant l’immobilier, sans calendrier contraignant à ce stade.
À lire aussi
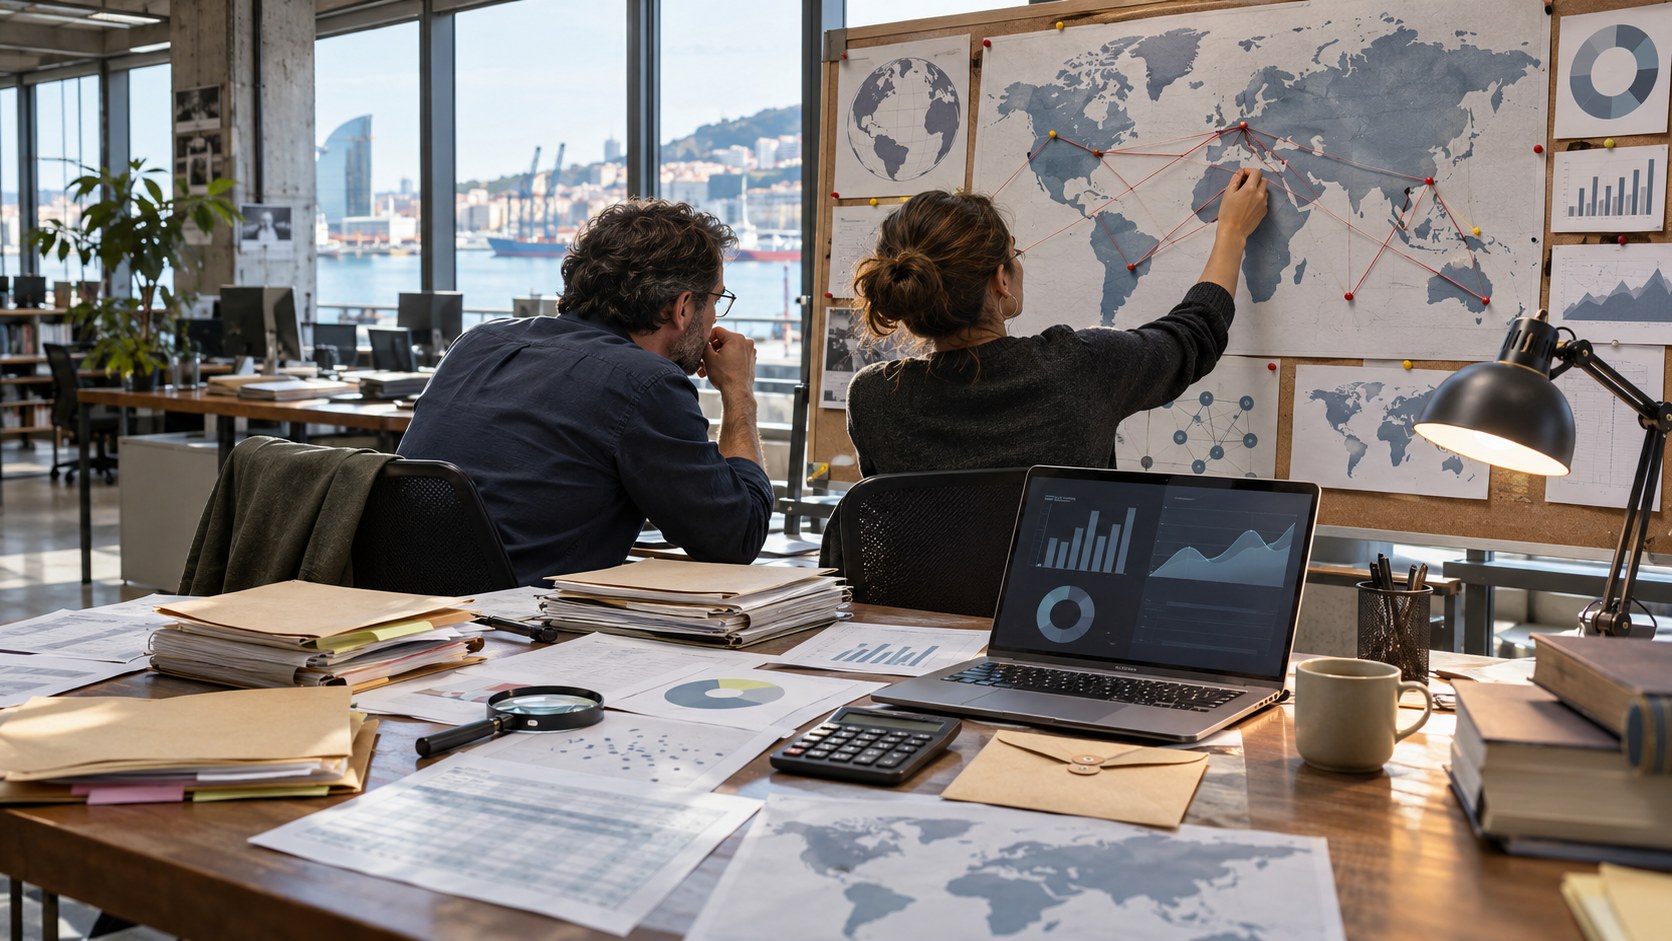
Enfin, la qualité des données dépend de la rigueur des pays émetteurs. Une juridiction peut adhérer formellement au CRS tout en appliquant les contrôles avec une certaine souplesse, ce que le Forum mondial sur la transparence évalue par des revues par les pairs.
Listes noires des paradis fiscaux : approche européenne et approche française
Deux listes coexistent et ne se recoupent pas totalement. L’Union européenne tient une liste des pays et territoires non coopératifs à des fins fiscales, révisée en principe deux fois par an, en février et en octobre. Elle repose sur trois critères : transparence fiscale, équité de la concurrence fiscale et application des standards contre l’érosion des bases. Panama, la Russie ou plusieurs territoires américains du Pacifique et des Caraïbes y figurent depuis plusieurs révisions.
La France publie de son côté une liste des États et territoires non coopératifs (ETNC), mise à jour par arrêté ; la dernière révision, datée du 15 avril 2026, a ajouté deux juridictions et en a retiré trois. L’inscription déclenche des sanctions fiscales lourdes : retenues à la source majorées sur certains revenus versés vers ces territoires, refus de déduction de charges, régime durci pour les dividendes, amendes alourdies en cas de compte non déclaré. Il faut garder en tête qu’un pays absent de ces listes n’est pas pour autant neutre fiscalement : des États membres de l’Union comme l’Irlande, les Pays-Bas ou le Luxembourg restent critiqués pour leur fiscalité attractive envers les multinationales, sans jamais être listés.
Compte à l’étranger non déclaré : ce que risque un résident fiscal français
Détenir un compte hors de France est parfaitement légal. L’obligation porte sur sa déclaration : chaque compte ouvert, détenu, utilisé ou clos à l’étranger au cours de l’année doit figurer sur le formulaire 3916, joint à la déclaration de revenus. Les comptes de cryptoactifs ouverts auprès de plateformes étrangères suivent la même logique via le formulaire 3916-bis.
Les conséquences d’un oubli sont dissuasives :
- une amende de 1 500 € par compte non déclaré, portée à 10 000 € lorsque le compte se trouve dans un ETNC ;
- une amende proportionnelle de 5 % du solde lorsque le total des comptes non déclarés atteint 50 000 € ;
- un délai de reprise de l’administration allongé à dix ans ;
- une majoration pouvant atteindre 80 % des droits éludés sur les avoirs dont l’origine n’est pas justifiée ;
- dans les cas les plus graves, des poursuites pénales pour fraude fiscale ou blanchiment.
Pour une personne qui découvre une situation irrégulière (héritage d’un compte suisse, compte de jeunesse ouvert lors d’une expatriation, placement oublié), la meilleure stratégie consiste à se faire accompagner par un avocat fiscaliste ou un expert-comptable avant tout contrôle. Une régularisation spontanée est généralement mieux traitée qu’un redressement déclenché par les données CRS, mais chaque dossier dépend de son historique et des montants en jeu.
La Suisse communique-t-elle les comptes des Français à l’administration fiscale ?
Oui. Depuis 2018, les banques suisses transmettent chaque année à l’administration fédérale les données des comptes détenus par des résidents français, qui sont ensuite envoyées à la DGFiP. Le secret bancaire suisse ne joue plus vis-à-vis du fisc étranger, même s’il protège toujours le client face aux tiers.
Un compte ouvert aux États-Unis remonte-t-il automatiquement au fisc français ?
Partiellement. Dans le cadre de l’accord FATCA, les États-Unis transmettent certaines informations, principalement les revenus d’intérêts sur les comptes de dépôt. Le niveau de détail reste inférieur à celui du CRS, mais l’obligation de déclaration du compte via le formulaire 3916 s’applique pleinement.
Les cryptomonnaies échappent-elles encore à l’échange d’informations ?
De moins en moins. Depuis le 1er janvier 2026, les prestataires agréés dans l’Union européenne collectent les données de leurs clients au titre de la directive DAC8, avec de premiers échanges prévus en 2027. Les actifs conservés dans un portefeuille personnel, sans intermédiaire, restent plus difficiles à tracer, mais leurs plus-values demeurent imposables en France.
Est-il légal pour un résident français d’avoir un compte dans un paradis fiscal ?
Oui, à condition de le déclarer et d’imposer en France les revenus qu’il génère. Un compte situé dans un État ou territoire non coopératif expose toutefois à des contrôles plus fréquents et à des amendes plus élevées en cas d’omission, ce qui rend ce choix rarement pertinent pour un particulier.
Le banquier français peut-il opposer le secret professionnel au fisc ?
Non. En France, le secret bancaire protège le client vis-à-vis des tiers, mais il n’est pas opposable à l’administration fiscale, aux douanes ni à la justice pénale. Les banques déclarent d’ailleurs chaque ouverture et clôture de compte au fichier Ficoba.
L’auteur
Journaliste économique
Je couvre depuis dix ans les politiques fiscales et les enquêtes sur les flux financiers offshore. J’aime croiser les données publiques et les témoignages pour raconter comment les règles se contournent ou se renforcent.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5848 votes
Commentaires
Soyez le premier à réagir.