Gibraltar après le Brexit : fiscalité et accès au marché
9 min de lecture
4,5sur 5787 votes
- 8,6Klecteurs
- 21en ce moment
- 160partages
Le Rocher, son détroit et sa position à l’extrémité de la péninsule Ibérique font de Gibraltar une anomalie géographique doublée d’un centre financier compact. Son intérêt pour un patrimoine international ne se résume pas à un taux d’imposition bas : il tient à un statut politique hybride, à un droit des sociétés autonome et à un accès au marché européen redessiné par la sortie du Royaume-Uni de l’Union. Trois questions permettent d’y voir clair : quel statut, quelle fiscalité, quel accès au marché.
Gibraltar, territoire britannique d’outre-mer au statut politique inachevé
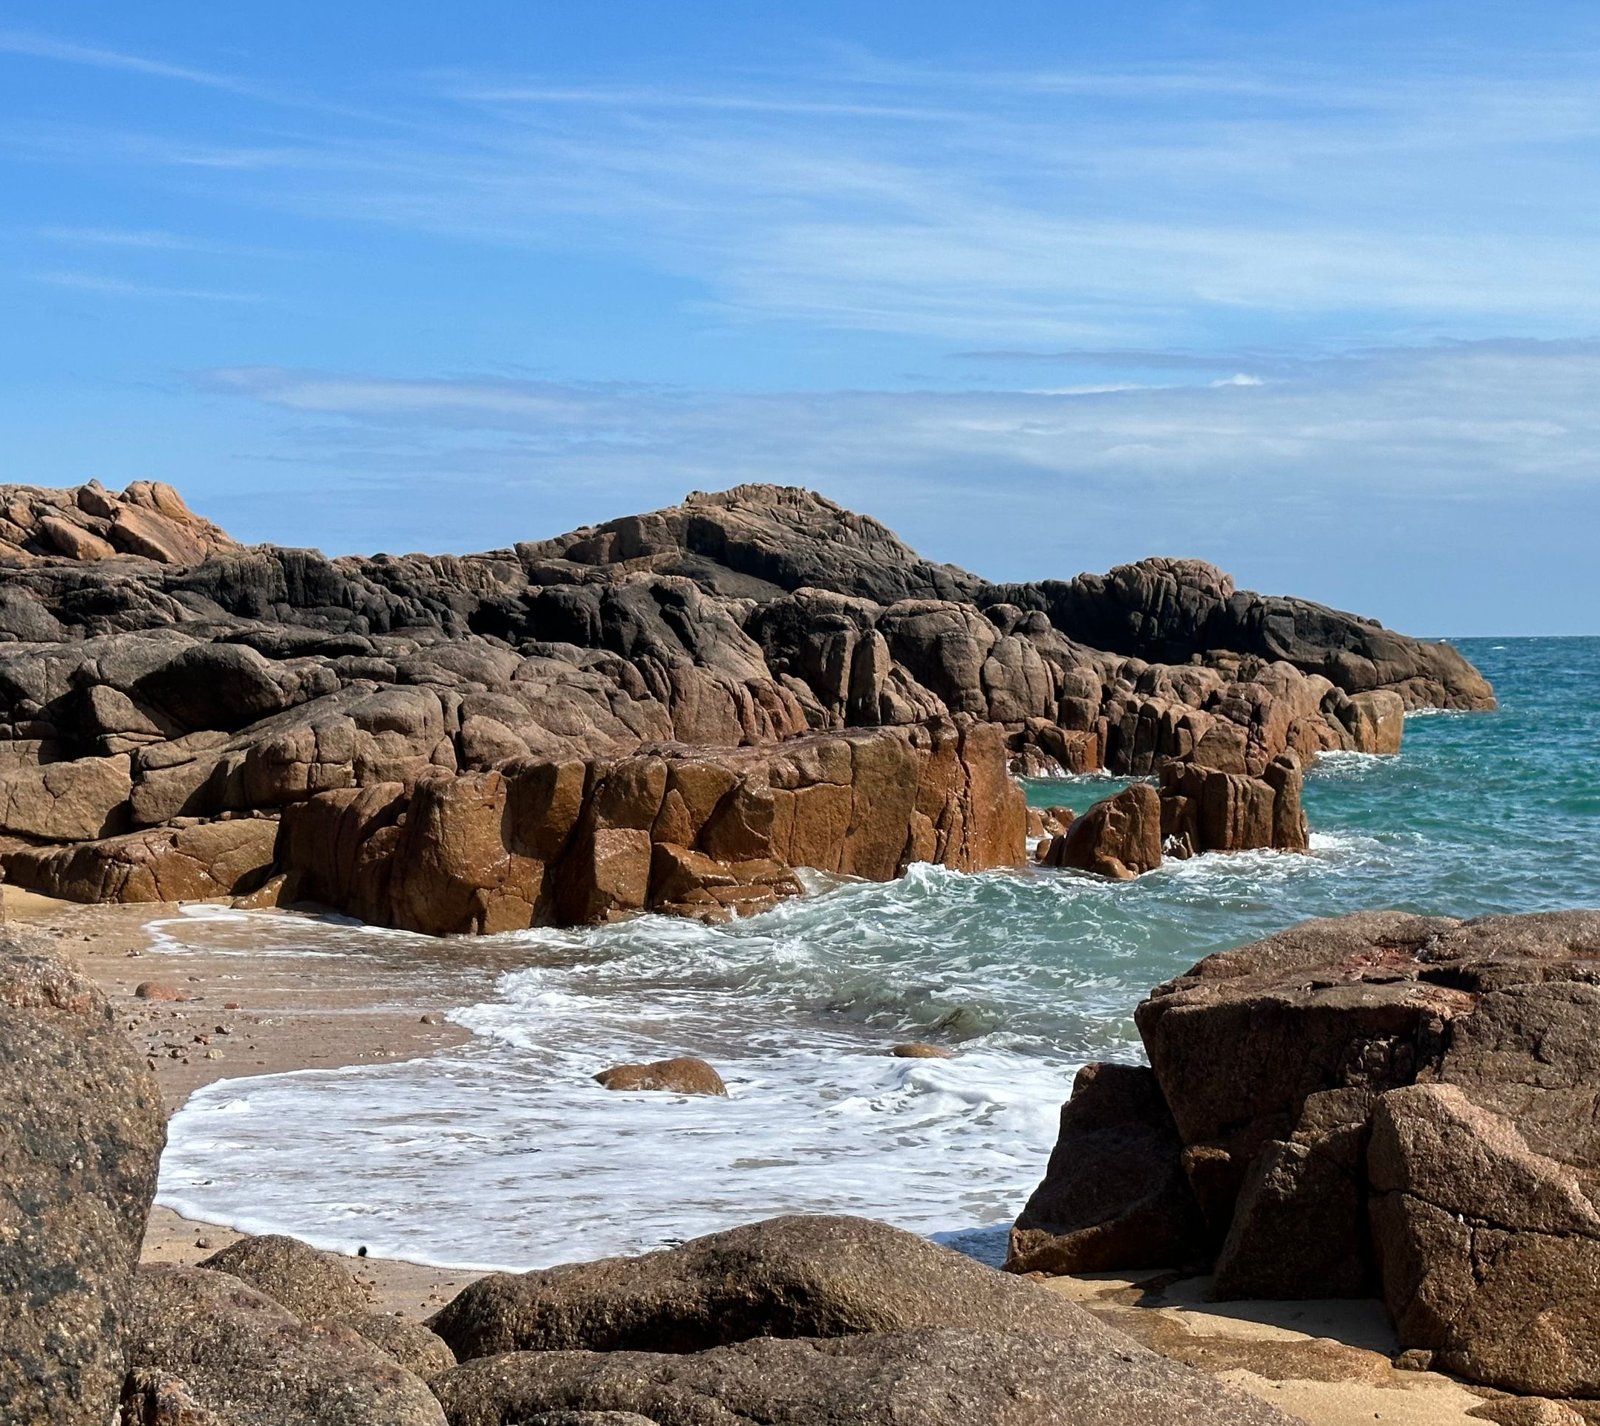
Le Rocher de Gibraltar occupe une enclave de quelques kilomètres carrés sur la rive nord du détroit qui porte son nom, face à la mer d’Alboran et au littoral marocain. Cédé par l’Espagne au Royaume-Uni au début du dix-huitième siècle, il constitue aujourd’hui un territoire britannique d’outre-mer : ni État souverain, ni simple dépendance administrative. Il dispose de son propre Parlement, de son gouvernement, de ses tribunaux et de son administration fiscale, tandis que la défense et les relations extérieures relèvent de Londres.
Cette architecture explique une bonne part des tensions. L’Espagne conteste la souveraineté britannique et revendique le territoire, qui figure depuis les années 1960 sur la liste des Nations Unies des territoires non autonomes en attente de décolonisation. Les Gibraltariens, consultés à plusieurs reprises, ont toujours confirmé leur attachement au maintien dans le giron britannique, et ils ont voté massivement contre la sortie de l’Union européenne en 2016, à rebours du résultat britannique global.
Les habitants disposent de la citoyenneté britannique depuis le début des années 2000, ce qui a mis fin à un régime de nationalité spécifique et facilité la mobilité, sans régler la question de fond. Pour un entrepreneur, la conséquence pratique est nette : une structure installée à Gibraltar vit sous droit britannique et sous réglementation locale, sans continuité automatique avec le droit de l’Union.
Fiscalité de Gibraltar : un régime territorial, pas une exonération générale
Le système gibraltarien repose sur un principe de territorialité. Une société considérée comme non résidente n’y est imposée que sur les revenus de source gibraltarienne, ce qui laisse hors du champ les bénéfices réalisés ailleurs, à condition de respecter les obligations de déclaration et de substance. Pour une société résidente, l’impôt sur les sociétés s’établit autour de 10 %, un niveau comparable à celui de plusieurs autres places européennes, mais très loin d’une absence totale d’imposition.
| Critère | Régime applicable à Gibraltar |
|---|---|
| Impôt sur les sociétés | De l’ordre de 10 % pour le taux courant |
| Taxe sur la valeur ajoutée | Aucune TVA, mais des droits à l’importation |
| Impôt sur le revenu des personnes | Barème progressif, avec un plafonnement pour les revenus élevés |
| Plus-values, fortune, succession | Pas d’impôt spécifique assis sur ces bases |
| Résidence fiscale | Déterminée par la présence effective et le centre des intérêts |
| Transparence | Échange automatique de renseignements et registre des bénéficiaires effectifs |
Ce tableau mérite d’être lu avec prudence. Les taux affichés ne disent rien de la charge réelle, qui dépend de la résidence des associés, de la localisation des clients, de la nature des revenus et des obligations déclaratives dans le pays d’origine. Un montage qui n’existe que sur le papier se heurte désormais aux règles de substance économique et aux dispositifs anti-abus, en France comme ailleurs. La frontière entre optimisation et fraude ne se déplace pas avec la carte géographique.
Deux nuances complètent le tableau. D’abord, l’absence de TVA ne signifie pas absence de taxes sur la consommation : les droits à l’importation restent élevés sur de nombreux produits, et la fiscalité indirecte pèse sur les activités tournées vers le marché local. Ensuite, l’échange automatique de renseignements fait que les revenus logés à Gibraltar ne disparaissent pas du radar de l’administration fiscale du pays de résidence.
Sociétés offshore à Gibraltar : ce qui reste possible, ce qui a disparu
Gibraltar a longtemps vécu sur un régime de sociétés exonérées, très attractif et très critiqué. Ce régime a été supprimé au tournant des années 2010 et remplacé par un impôt unique à taux réduit, appliqué selon la résidence et la source des revenus. Autrement dit, la société offshore au sens ancien, totalement hors impôt et sans activité locale, n’a plus d’existence légale sur le territoire.
Ce qui subsiste est plus prosaïque : une société de droit gibraltarien, immatriculée au registre local, avec des administrateurs, un siège, une comptabilité et des déclarations annuelles. Les autorités exigent une présence réelle pour les activités sensibles, notamment la banque, l’assurance, la gestion de fonds ou les actifs numériques. Les obligations de conformité, registre des bénéficiaires effectifs, déclaration fiscale annuelle et dépôt des comptes, pèsent sur toutes les structures, y compris celles qui restent dormantes.
Il faut aussi distinguer la société immatriculée à Gibraltar de la société simplement pilotée depuis le Rocher. Une structure enregistrée ailleurs mais dirigée depuis le territoire peut y créer une résidence fiscale, et donc y être imposée, sans que ses fondateurs l’aient anticipé. La direction effective compte autant que le lieu d’immatriculation, et c’est souvent sur ce point que les schémas les plus fragiles se fissurent.
Le coût d’entretien dépend surtout du prestataire retenu, du niveau de substance exigé et des licences éventuelles. Une holding passive coûte bien moins qu’une entité régulée, mais elle attire aussi davantage de questions de la part des banques. Sur ce terrain, la comparaison avec d’autres places est éclairante : l’île de Man et son registre aéronautique montrent comment un petit territoire construit une niche réglementée plutôt qu’un simple taux d’imposition.
Secteur bancaire et banques à Gibraltar : un centre dense mais étroit
Le secteur financier gibraltarien s’organise autour d’une quinzaine d’établissements de crédit, d’un marché de l’assurance actif, d’un pôle jeux d’argent en ligne historiquement majeur et d’un cadre dédié aux technologies de registre distribué. Les banques présentes combinent activités de détail locales, banque privée pour une clientèle internationale et filiales de groupes étrangers.
Pour un non-résident, l’ouverture d’un compte n’a rien d’automatique. Les établissements appliquent les règles de connaissance du client, demandent l’origine des fonds, la justification économique de la relation et la preuve de la résidence fiscale. Une société sans activité réelle et sans substance aura beaucoup de difficultés à obtenir un compte, et un refus bancaire suffit souvent à faire échouer un projet mal préparé.
Depuis le Brexit, les banques gibraltariennes ne bénéficient plus du passeport européen. Elles ne peuvent plus servir librement une clientèle résidant dans l’Union sans autorisation locale dans le pays concerné, ce qui a conduit plusieurs acteurs à restructurer leurs activités ou à rediriger certains clients vers d’autres entités du groupe. La solidité du secteur tient donc davantage à sa spécialisation qu’à sa taille.
À lire aussi
Accès au marché européen après le Brexit : marchandises, services, personnes
Avant la sortie du Royaume-Uni de l’Union européenne, Gibraltar occupait déjà une position singulière : rattaché à l’Union par le traité, il restait en dehors de l’union douanière, de la politique agricole commune et de l’harmonisation de la TVA. Le Brexit a transformé cette exception en régime de voisinage, encadré par un accord-cadre conclu entre Londres et Madrid, dont la mise en oeuvre repose sur des arrangements techniques entre Gibraltar, l’Espagne et l’Union.
Pour les marchandises, la conséquence est directe : les échanges avec l’Union passent par une frontière, avec contrôles, règles d’origine et formalités douanières. Pour les services financiers, la perte du passeport européen est le point le plus lourd : une société gibraltarienne ne peut plus proposer librement ses services dans les vingt-sept États membres, et doit solliciter une autorisation dans chaque juridiction où elle veut opérer, ou s’appuyer sur une entité agréée dans l’Union.
Le cas des jeux d’argent en ligne illustre bien la logique. Ce secteur, très implanté sur le Rocher, n’a jamais bénéficié d’un passeport européen : chaque État membre réglemente son marché et délivre ses propres licences. La sortie de l’Union n’a donc pas bouleversé ce modèle, mais elle a compliqué l’accès aux marchés nationaux pour les opérateurs qui s’appuyaient sur des accords d’exploitation transfrontaliers.
Pour les personnes, le cadre négocié prévoit un traitement spécifique de la circulation à la frontière et de l’usage de l’aéroport, avec des contrôles organisés selon les règles de l’espace Schengen. Les travailleurs frontaliers, nombreux à passer chaque jour depuis la province de Cadix, dépendent directement de ces dispositifs. Un dirigeant qui envisage de s’installer doit donc vérifier son statut de résident, ses droits de séjour et les conséquences fiscales dans les deux pays.
Cette question de l’accès au marché n’est pas propre à Gibraltar. Elle structure aujourd’hui toutes les places européennes, comme le montre pourquoi l’Irlande retient les multinationales malgré les réformes successives de son régime fiscal.
Points de vigilance avant de structurer une activité à Gibraltar
La liste des contrôles à effectuer avant de s’engager tient en quelques points, mais aucun n’est facultatif.
- Substance économique : une adresse et un administrateur nominal ne suffisent plus pour les activités sensibles.
- Transparence : les informations sur les bénéficiaires effectifs et les comptes sont échangées automatiquement avec les administrations fiscales.
- Réputation : la place reste surveillée par les instances internationales, et son positionnement dépend des engagements de coopération qu’elle tient en matière d’échange d’informations.
- Cadre conventionnel : l’articulation entre la fiscalité locale, le droit britannique et la convention applicable avec la France doit être vérifiée au cas par cas.
- Accès bancaire : sans compte, pas de structure opérationnelle, et les banques arbitrent désormais en fonction du risque de conformité.
- Coût réel : licences, comptabilité, audit, dépôt des comptes et honoraires locaux pèsent davantage que le seul impôt sur les sociétés.
Un dernier réflexe utile consiste à comparer plusieurs juridictions avant de choisir. Le maintien de Gibraltar hors de la liste européenne des paradis fiscaux dépend d’ailleurs de ces engagements de coopération, ce qui en dit long sur la marge de manoeuvre réelle du territoire. Le régime luxembourgeois des SOPARFI répond à des besoins de holding très différents de ceux d’une société gibraltarienne, et les deux ne s’adressent pas aux mêmes projets. La bonne question n’est jamais « quel est le taux le plus bas », mais « quelle structure est défendable devant l’administration de mon pays de résidence ».
Gibraltar est-il encore considéré comme un paradis fiscal ?
Oui pour une partie des observateurs, non au sens strict des listes officielles. Gibraltar a été inscrit puis retiré de la liste grise européenne après avoir pris des engagements de réforme. Le territoire applique l’échange automatique de renseignements et un impôt sur les sociétés d’environ 10 %, ce qui le range dans la catégorie des régimes à fiscalité privilégiée plutôt que dans celle des territoires non coopératifs.
Peut-on ouvrir un compte bancaire à Gibraltar quand on réside en France ?
Techniquement oui, pratiquement c’est difficile. Les banques locales acceptent surtout des clients liés au territoire ou disposant d’un patrimoine important et documenté. Il faut fournir une pièce d’identité, un justificatif de domicile, l’origine des fonds et la raison économique de la relation. Un refus est fréquent et n’a pas à être motivé.
Une société à Gibraltar peut-elle facturer des clients en France après le Brexit ?
Oui, la facturation reste possible, mais elle ne dispense d’aucune obligation fiscale. Une société qui dispose d’un établissement stable en France ou qui y exerce une activité habituelle y sera imposée. Le Brexit a supprimé le passeport financier européen, pas le droit de commercer : il a ajouté des formalités et renforcé les contrôles.
Faut-il payer des impôts en France quand on vit à Gibraltar ?
Tout dépend de la résidence fiscale et du cadre conventionnel applicable. Une personne qui conserve son foyer ou ses intérêts économiques principaux en France peut y rester imposable, même en résidant sur le Rocher. Un changement de résidence se prépare avec une analyse écrite des deux droits, pas avec un simple changement d’adresse.
L’auteur
Économiste
Je publie ici mes essais et mes comparatifs. Mon domaine : fiscalité comparée et finances publiques.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5787 votes
Commentaires
Soyez le premier à réagir.