Maldives : sociétés offshore, mythe et réalité
8 min de lecture
4,5sur 5704 votes
- 7,1Klecteurs
- 39en ce moment
- 130partages
Beaucoup de recherches sur les Maldives partent d’une intuition simple : un petit État insulaire, un climat d’affaires souple, donc un paradis fiscal. La réalité est plus étroite. L’archipel finance son budget avec le tourisme, pas avec la vente de statuts offshore, et son droit fiscal ressemble davantage à celui d’une économie en développement qu’à celui d’une place financière spécialisée. Comprendre ce décalage évite de monter une structure coûteuse et fiscalement risquée.
Maldives : un archipel de l’océan Indien candidat au statut de place financière
La République des Maldives compte vingt-six atolls et environ mille deux cents îles coralliennes, dont une minorité seulement est habitée. L’ensemble s’étire dans l’océan Indien, au sud-ouest de l’Inde et du Sri Lanka. Malé, la capitale, concentre près de deux cent mille habitants sur une île d’à peine deux kilomètres carrés, ce qui en fait l’une des villes les plus densément peuplées de la planète.
Ancien protectorat britannique, le pays obtient son indépendance en 1965 et devient une république en 1968. Son économie repose sur deux piliers, la pêche et le tourisme, ce dernier fournissant l’essentiel des recettes publiques. Depuis plusieurs années, les autorités affichent l’ambition de transformer l’archipel en centre financier régional, en s’inspirant de la trajectoire mauricienne. Cette ambition reste toutefois limitée par la taille du marché intérieur, par un réseau de conventions fiscales très étroit et par la concurrence de places mieux installées.
Ce que vous faites de ce contexte : avant d’imaginer une implantation, vérifiez que votre activité figure parmi les secteurs ouverts aux investisseurs étrangers. La liste officielle, publiée par le ministère du Développement économique, distingue clairement les activités accessibles et celles réservées aux nationaux.
Incitatifs fiscaux : ce que les Maldives exonèrent réellement
Les avantages mis en avant par les professionnels du secteur existent, mais ils sont plus étroits qu’annoncé. Le droit maldivien prévoit notamment :
- aucun impôt sur le revenu des personnes physiques ;
- aucune imposition des plus-values, de la fortune ou des successions ;
- la possibilité pour un étranger de détenir 100 % du capital d’une société dans la plupart des secteurs ;
- le libre rapatriement des bénéfices et des capitaux, sous réserve du contrôle des changes exercé par l’autorité monétaire ;
- des concessions douanières sur l’importation de matériaux et d’équipements destinés aux projets touristiques.
Ces éléments ne constituent pas un régime offshore. Il n’existe pas, aux Maldives, de statut de société internationale exonérée réservé aux non-résidents, comme on en trouve dans les îles Vierges britanniques, aux Bahamas ou à Belize. Une société immatriculée à Malé est une société maldivienne ordinaire, soumise à l’impôt sur les bénéfices et aux obligations déclaratives locales. La comparaison avec le régime des SOPARFI luxembourgeoises montre d’ailleurs une logique différente : l’archipel cherche à attirer des investissements productifs, pas des sièges sociaux dormants.
Concrètement, listez vos flux un par un, bénéfices, redevances, salaires, dividendes, puis vérifiez le traitement réservé à chacun. C’est ce travail ligne par ligne, et non la réputation du pays, qui détermine le coût fiscal réel d’une implantation.
Créer une société aux Maldives : procédure, capital et contraintes bancaires
La forme la plus courante est la société à responsabilité limitée, à laquelle s’ajoutent la succursale de société étrangère et le partenariat. Le parcours type comprend l’autorisation d’investissement étranger, l’immatriculation au registre des entreprises, l’obtention d’un identifiant fiscal auprès de l’administration fiscale maldivienne et la justification d’une adresse locale.
Un seuil d’investissement minimal conditionne l’accès de certains secteurs aux capitaux étrangers. Longtemps fixé à 250 000 dollars, il a été révisé à plusieurs reprises, avec des montants plus élevés pour les activités sensibles. Ce point mérite une vérification récente, car il détermine la faisabilité même du projet.
Le véritable obstacle se situe souvent ailleurs, du côté bancaire. L’ouverture d’un compte exige une présence physique, un dossier de connaissance client complet et une justification économique des mouvements attendus. Le réseau de banques correspondantes en dollars reste étroit, ce qui complique les encaissements internationaux et les paiements de fournisseurs hors de l’archipel. Une société enregistrée sur place ne garantit donc pas l’accès à un compte opérationnel.
Dernier point, et non des moindres : une structure immatriculée à Malé mais dirigée depuis la France risque d’être considérée comme fiscalement résidente en France. Avant de déposer un dossier, faites valider par un conseil local le seuil applicable à votre secteur et la liste des pièces exigées, puis faites relire le montage par un fiscaliste français.
Taxes maldiviennes : le tableau de bord à connaître
Les taux ci-dessous donnent des ordres de grandeur utiles pour un business plan. Ils évoluent régulièrement et doivent être confirmés auprès de l’administration fiscale maldivienne avant tout engagement.
| Prélèvement | Taux indicatif | Champ d’application |
|---|---|---|
| Impôt sur les bénéfices | 15 % au-delà de 500 000 rufiyaa de bénéfice imposable | Sociétés résidentes et établissements stables de sociétés étrangères |
| Taxe sur les biens et services | 8 % | Biens et services vendus sur le territoire, hors secteur touristique |
| Taxe sur les services touristiques | 16 % | Hébergement, restauration et prestations liées au tourisme |
| Green tax | 6 dollars par lit et par nuit en complexe hôtelier, 3 dollars en guesthouse | Établissements d’hébergement |
| Retenue à la source | Environ 10 % sur certains paiements aux non-résidents | Loyers et prestations, selon la nature du versement |
| Impôt sur le revenu des personnes physiques | Aucun | Salariés et travailleurs indépendants |
| Plus-values et droits de succession | Aucun | Particuliers et sociétés |
Deux enseignements se dégagent. D’abord, l’essentiel de la pression fiscale pèse sur la consommation et sur le tourisme, pas sur le capital. Ensuite, un projet tourné vers le marché intérieur maldivien supporte une charge indirecte nettement plus lourde qu’un projet exportateur. Reprenez ce tableau dans votre prévisionnel, en séparant les recettes touristiques des recettes de services, puis testez les deux hypothèses avec un comptable.
À lire aussi
Transparence, listes internationales et points de vigilance
L’image de zone grise qui colle aux Maldives date d’une époque où l’archipel était peu coopératif. Le pays a depuis rejoint le Forum mondial sur la transparence et l’échange de renseignements et s’est engagé dans l’échange automatique de données bancaires. Un compte ouvert à Malé n’est donc pas invisible pour l’administration fiscale du pays de résidence du titulaire.
Le statut du pays sur la scène internationale reste mouvant. Il ne figure pas parmi les cibles les plus durement visées, mais la surveillance exercée par Bruxelles évolue à chaque mise à jour semestrielle, et la liste des paradis fiscaux établie par l’Union européenne reste la référence à consulter avant de se lancer. La frontière entre optimisation et fraude, elle, ne dépend pas du lieu d’immatriculation mais de la réalité économique de la structure, ce qui vaut aussi pour les montages maldiviens.
La question de la substance est centrale. Une société sans bureau, sans salarié et sans décision prise sur place se réduit à une boîte aux lettres. Les juridictions qui ont bâti leur réputation sur ce modèle ont toutes fini par devoir se réformer, à l’image de l’île de Man, contrainte de revoir son modèle. Les Maldives n’échapperont pas à cette logique si leur place financière se développe.
Avant toute décision, demandez une note écrite qui croise le droit maldivien et le droit français, avec le détail des obligations déclaratives des deux côtés. Une structure mal comprise coûte toujours plus cher qu’une structure absente.
Malé, atolls coralliens et lagons : pourquoi la requête Maldives mélange deux sujets
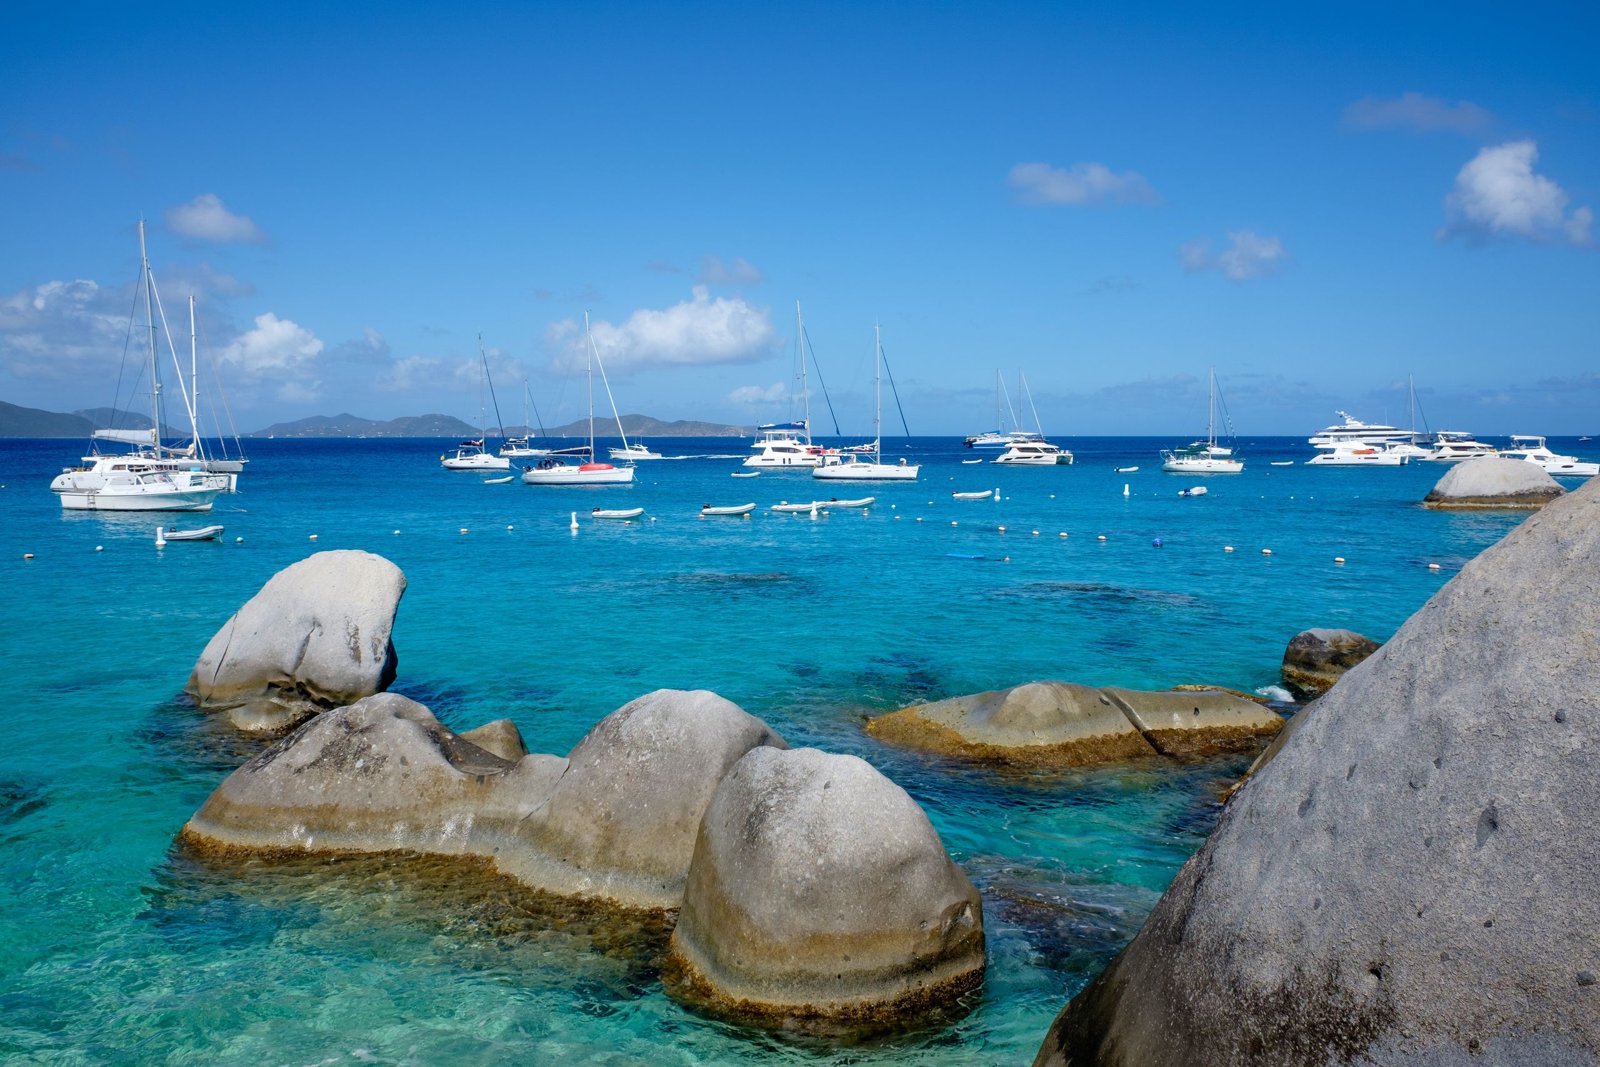
Une recherche sur les Maldives renvoie majoritairement des résultats touristiques : séjours, billets d’avion, hôtels, plages et lagons. Les atolls coralliens, leurs eaux peu profondes et leurs longues langues de sable blanc, comme celle de Dhigurah Beach, attirent chaque année des visiteurs venus chercher un décor de carte postale. La capitale, Malé, joue un rôle de porte d’entrée, saturée par sa densité et relayée par des îles artificielles construites sur des terrains gagnés sur le lagon.
Cette confusion n’est pas anodine, car les deux sujets communiquent. Le tourisme fournit la majeure partie des recettes publiques, à travers la taxe sur les services touristiques et la green tax. Un État dont le budget dépend à ce point de l’hébergement de luxe n’a aucun intérêt à se transformer en zone franche généralisée : il protège sa base fiscale au lieu de la démanteler. C’est la raison profonde pour laquelle les Maldives ressemblent davantage à une destination de villégiature qu’à un centre offshore.
Si votre recherche portait sur un voyage, les éléments fiscaux de cette page ne vous seront d’aucune utilité. Si elle portait sur une implantation, retenez que la dépendance touristique, la saisonnalité de l’économie et l’étroitesse du marché intérieur expliquent la prudence des autorités. D’autres places, comme l’Irlande, qui retient les multinationales, offrent un cadre juridique et conventionnel beaucoup plus mature pour une structure internationale.
Les Maldives sont-elles un paradis fiscal ?
Non, pas au sens d’un régime offshore réservé aux non-résidents. Le pays ne taxe ni les revenus des personnes physiques ni les plus-values, mais les sociétés y paient un impôt sur les bénéfices de 15 % et le tourisme supporte une taxe de 16 %. La fiscalité est modérée, la coopération internationale est engagée et il n’existe pas de statut de société internationale exonérée.
Peut-on ouvrir un compte bancaire aux Maldives sans y résider ?
En pratique, l’exercice est difficile. Les banques maldiviennes demandent une présence physique, un dossier de connaissance client complet et une justification économique des flux. Le réseau de correspondants en dollars reste étroit, ce qui limite les paiements internationaux. Une société immatriculée sur place ne garantit donc pas l’ouverture d’un compte opérationnel.
Une société maldivienne permet-elle de payer moins d’impôts en France ?
Pas automatiquement. Une société dont la direction effective se situe en France y est en principe imposable, quel que soit son pays d’immatriculation. L’absence de substance, un réseau conventionnel très limité et l’échange automatique de renseignements bancaires fragilisent ce type de montage. Chaque situation se traite avec un fiscaliste.
Pourquoi Malé est-elle l’une des villes les plus densément peuplées du monde ?
La capitale occupe une île d’environ deux kilomètres carrés pour près de deux cent mille habitants, ce qui concentre logements, administrations et commerces sur une surface minuscule. L’exiguïté du territoire explique les projets d’îles artificielles gagnées sur le lagon, destinées à desserrer cette pression.
Quelle est la meilleure période pour un séjour aux Maldives ?
La saison sèche, de la fin de l’automne au printemps, offre le ciel le plus dégagé et la mer la plus calme, avec des tarifs élevés sur les atolls les plus demandés. La saison humide, plus arrosée, permet de réduire le budget hébergement et les billets d’avion, au prix d’averses plus fréquentes.
L’auteur
Économiste
Je publie ici mes essais et mes comparatifs. Mon domaine : fiscalité comparée et finances publiques.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5704 votes
Commentaires
Soyez le premier à réagir.