Nauru : fiscalité, sociétés offshore et banques
10 min de lecture
4,9sur 5251 votes
- 1,9Klecteurs
- 14en ce moment
- 40partages
Nauru est une île de Micronésie, dans l’océan Pacifique central, à une quarantaine de kilomètres au sud de l’équateur. Sur le plan fiscal, la République de Nauru ne prélève pas d’impôt sur le revenu des personnes physiques et ne fonctionne plus comme une place offshore opérationnelle : il n’existe pas de banque commerciale locale de plein exercice, le registre des sociétés n’est pas utilisé par les cabinets internationaux, et les engagements de transparence pris au début des années 2000 ont mis fin à son rôle de centre financier. Nauru relève donc du cas d’école historique bien plus que d’une destination pratique pour structurer un patrimoine ou loger une société.
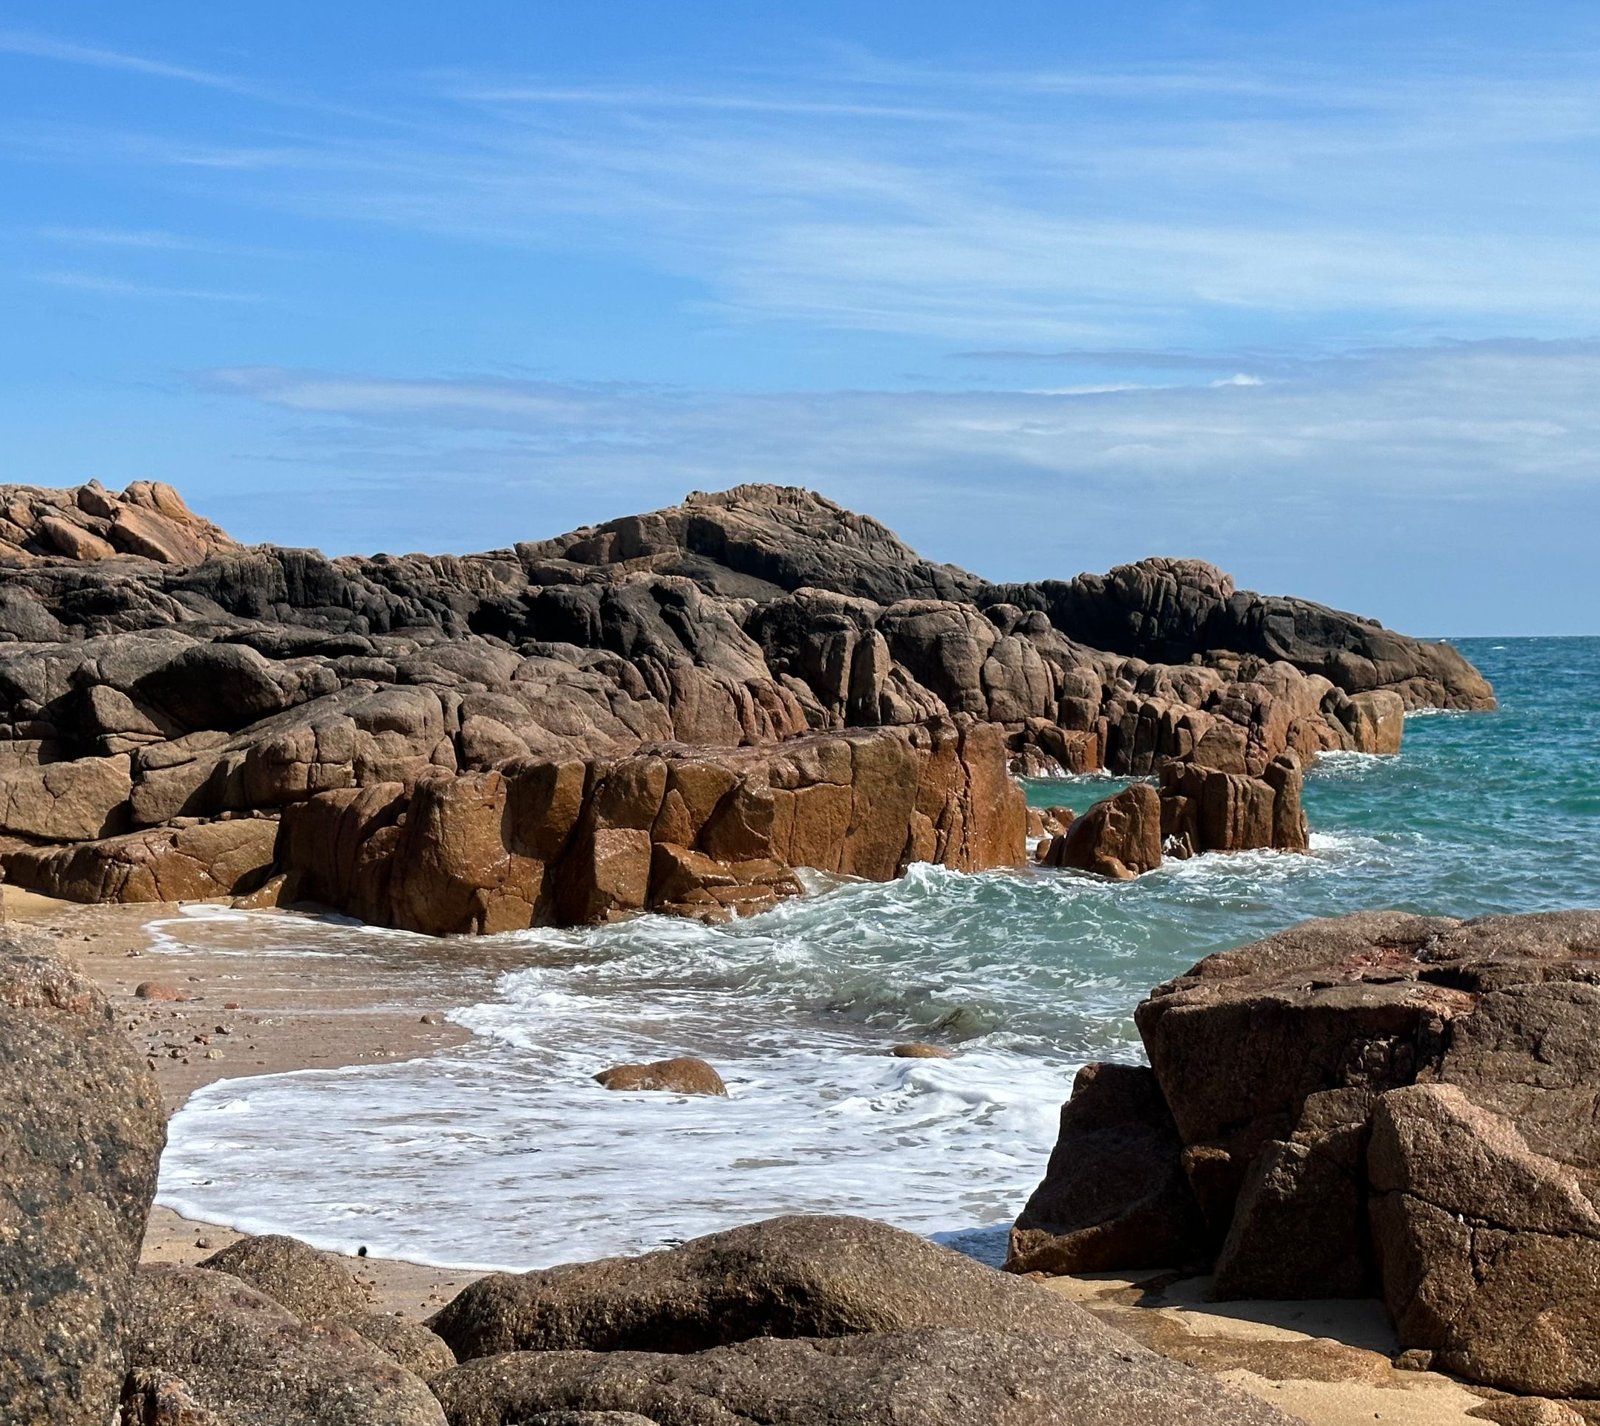
Nauru, une île volcanique de 21 km² au cœur du Pacifique
La République de Nauru tient sur une seule île de 21 km², ancien volcan recouvert de calcaire corallien, ce qui explique son relief particulier : un plateau central surélevé, culminant à quelques dizaines de mètres, entouré d’une étroite plaine côtière où se concentrent les habitations et les rares cultures. Il n’y a ni rivière permanente ni nappe d’eau douce significative, contrainte qui pèse sur l’approvisionnement de l’île. Le pays utilise le dollar australien comme monnaie, faute de monnaie propre, et siège au Commonwealth. Il est membre des Nations unies depuis 1999.
Cette taille minuscule a une conséquence directe pour tout ce qui touche à la finance : il n’existe pas d’écosystème local de banques, d’avocats, d’auditeurs et de greffiers capable de faire tourner une place offshore moderne. Une juridiction fiscale ne fonctionne pas seulement avec un taux d’imposition, elle fonctionne avec des professionnels, des tribunaux spécialisés et des correspondants bancaires. Nauru n’a jamais reconstruit cet ensemble après la fermeture de son centre financier.
Yaren et les quatorze districts de l’île
Nauru ne possède pas de capitale au sens administratif strict : Yaren fait office de capitale de fait, car c’est là que siègent le Parlement et les principales administrations. L’île est découpée en quatorze districts, parmi lesquels Anabar, Anibare, Anetan, Boe, Buada, Denigomodu, Ewa, Ijuw, Meneng, Nibok, Uaboe et Yaren, auxquels s’ajoutent les districts historiques d’Aiwo et de Baiti. Les localités les plus connues des visiteurs, comme Yangor ou Anibare, correspondent à des zones d’habitat ou à la baie qui accueille le port.
Naoero, le nom traditionnel et le statut de petit État insulaire en développement
Le nom traditionnel de l’île, Naoero, est régulièrement remis en avant dans les communications officielles du pays, qui cherche à réaffirmer son identité micronésienne. Sur le plan institutionnel, Nauru est classé parmi les petits États insulaires en développement, une catégorie reconnue par les organisations internationales qui regroupe les États cumulant petite taille, insularité et vulnérabilité économique. Ce classement ouvre l’accès à certains dispositifs d’aide, mais il rappelle aussi la dépendance du pays aux financements extérieurs.
L’économie de Nauru, du phosphate épuisé à la rente de pêche
L’histoire économique de Nauru est celle d’une monoactivité spectaculaire. Pendant des décennies, l’île a vécu de l’extraction du phosphate, exploité comme engrais et exporté principalement vers l’Australie et la Nouvelle-Zélande. Les revenus étaient tels que le pays affichait, à une certaine époque, l’un des produits par habitant les plus élevés du monde. Une partie des recettes était placée dans un fonds souverain, le Nauru Trust Fund, censé préparer l’après-phosphate.
L’épuisement des gisements a fait chuter les recettes, et le fonds a été largement liquidé au milieu des années 2000 pour rembourser la dette extérieure. Le pays a ensuite cherché des relais : ventes de licences de pêche dans une zone maritime très vaste au regard de sa superficie terrestre, aide au développement, et accords avec l’Australie portant sur l’accueil de personnes dans le cadre de sa politique migratoire. Ces ressources sont réelles mais instables, car elles dépendent de décisions politiques extérieures.
Ce contexte explique pourquoi Nauru a tenté, à un moment de son histoire, de se vendre comme juridiction financière. Une économie sans industrie, sans tourisme de masse et sans agriculture viable cherche des rentrées de devises là où elle peut les trouver. Le problème est que cette stratégie a été menée sans les infrastructures de contrôle qui vont avec, ce qui a produit les dérives connues des années 1990.
Quels avantages fiscaux Nauru offre réellement
Sur le papier, la fiscalité nauruane est très légère. Le pays ne prélève pas d’impôt sur le revenu des personnes physiques et n’applique pas d’impôt sur les bénéfices comparable à celui des États européens. Il n’existe pas non plus d’impôt sur les plus-values ni d’impôt sur la fortune au sens où on les entend en France. Les recettes publiques reposent principalement sur les droits de douane, les redevances de pêche, les loyers de terrains et les transferts extérieurs.
Cette absence d’imposition directe ne suffit pas à créer un avantage fiscal exploitable, pour trois raisons. D’abord, un résident fiscal français reste imposable en France sur ses revenus mondiaux, quel que soit le pays où ils sont logés. Ensuite, Nauru n’a pas de réseau de conventions fiscales permettant d’éviter la double imposition avec les grandes économies. Enfin, l’administration fiscale française dispose de dispositifs anti-abus, notamment la taxation des structures établies dans un régime fiscal privilégié, qui neutralisent l’intérêt d’une société écran sans activité réelle.
La frontière entre ce qui relève d’un montage légal et ce qui bascule dans la fraude ne dépend pas du taux d’imposition affiché, mais de la réalité de l’activité, de la localisation de la direction effective et de la sincérité des déclarations. Cette distinction est détaillée dans notre analyse sur la frontière entre optimisation et fraude, utile avant d’envisager une quelconque structure étrangère.
Sociétés offshore à Nauru : ce que le droit local permet et ce qui bloque
Nauru a connu une période d’enregistrement massif de sociétés et surtout de banques de façade. Dans les années 1990, plusieurs centaines d’établissements bancaires y ont été immatriculés sans présence physique réelle, ce qui a valu au pays une inscription sur la liste noire du Groupe d’action financière, puis un rappel à l’ordre de l’OCDE au titre des pratiques fiscales dommageables. Le pays a fini par prendre des engagements en matière d’échange de renseignements et de surveillance, ce qui a entraîné sa sortie de la liste noire du GAFI au milieu des années 2000.
Aujourd’hui, créer une société de droit nauruan reste juridiquement possible, mais l’opération suppose de passer par un agent local agréé, de fournir des informations sur les bénéficiaires effectifs et de respecter les obligations de lutte contre le blanchiment. Le registre n’est pas conçu pour un usage international de masse, et les banques étrangères refusent en pratique d’ouvrir un compte à une entité nauruane, faute de pouvoir vérifier son activité et sa chaîne de propriété.
Une société sans compte bancaire ne sert à rien. C’est le point que les présentations trop optimistes oublient : l’utilité d’une structure offshore vient de sa capacité à encaisser et à décaisser, pas de son certificat d’immatriculation. Les juridictions qui fonctionnent réellement pour des groupes internationaux, comme le montre le cas de la SOPARFI luxembourgeoise, reposent sur un réseau bancaire dense, des conventions fiscales et une administration habituée aux dossiers transfrontaliers.
Banques et comptes à Nauru : une place financière quasi inexistante
Le secteur bancaire nauruan ne s’est jamais remis de la faillite de sa principale banque locale, dont les dépôts ont été bloqués pendant des années avant liquidation. Depuis, l’île fonctionne avec des services bancaires très réduits, largement dépendants d’établissements étrangers pour les opérations courantes. Il n’existe pas de banque de détail comparable à celles que l’on trouve ailleurs, et encore moins de banque privée tournée vers une clientèle internationale.
Pour un non-résident, l’ouverture d’un compte sur place relève de l’impossible pratique. Les rares institutions présentes appliquent des règles de connaissance du client strictes, refusent les structures opaques et n’ont pas de correspondants bancaires leur permettant de traiter des virements internationaux en dollars. Un compte nauruan ne permettrait de toute façon pas de régler des factures en Europe, faute de réseau de paiement.
À lire aussi
Le cadre d’échange automatique de renseignements financiers a achevé de fermer cette porte. Les comptes détenus par des résidents fiscaux français dans la plupart des juridictions sont signalés à l’administration, et les montages qui reposent sur l’absence de coopération entre États ont perdu l’essentiel de leur intérêt. Notre panorama de la liste des paradis fiscaux de l’Union européenne montre d’ailleurs comment les critères ont évolué vers la transparence plutôt que vers le taux d’imposition.
Points de vigilance : transparence, listes et risque de réputation
Trois éléments doivent être pesés avant de s’intéresser à Nauru pour des raisons fiscales. Le premier est la transparence : le pays a accepté des engagements internationaux en matière d’échange de renseignements, ce qui signifie qu’une structure locale n’offre aucune garantie d’opacité. Le deuxième est la substance : les administrations fiscales exigent de plus en plus que les entités déclarent une activité réelle, des locaux, des salariés et une direction sur place, ce qu’une île de 21 km² sans tissu économique ne peut pas fournir. Le troisième est le risque de réputation : une société immatriculée dans une juridiction associée aux dérives bancaires des années 1990 attire immédiatement l’attention des banques et des auditeurs.
À cela s’ajoute une difficulté matérielle : les délais, les coûts de déplacement et l’absence de professionnels locaux rendent toute opération lente et incertaine. Une structure mal comprise coûte plus cher en conformité qu’elle ne rapporte en économie d’impôt, surtout quand les revenus concernés sont modestes.
Comparer Nauru à d’autres juridictions avant de choisir
Le tableau ci-dessous situe Nauru par rapport à des juridictions souvent citées dans les stratégies patrimoniales. Les taux indiqués sont des ordres de grandeur, ils évoluent et ne remplacent pas l’analyse d’un dossier précis.
| Juridiction | Imposition des bénéfices | Substance exigée | Accès bancaire | Usage typique |
|---|---|---|---|---|
| Nauru | Aucune imposition comparable aux régimes européens | Faible en droit, forte en pratique pour les banques | Quasi nul | Cas d’école historique |
| Île de Man | Taux nul sur la plupart des bénéfices | Réelle pour les activités régulées | Correct | Assurance, aviation, services |
| Luxembourg | Taux nominal proche de 25 pour cent | Élevée | Très bon | Holdings, financement intra-groupe |
| Irlande | 12,5 pour cent sur les bénéfices d’activité | Élevée | Très bon | Sièges de multinationales |
La lecture de ce tableau est simple : les juridictions qui fonctionnent vraiment ne sont pas celles qui affichent le taux le plus bas, mais celles qui combinent fiscalité attractive, réseau bancaire, conventions fiscales et administration prévisible. L’Irlande attire les sièges de multinationales pour cette raison, et non parce que son taux serait le plus faible du monde. Le cas de l’Île de Man et de son usage par l’aviation d’affaires illustre le même mécanisme : un régime fiscal léger ne vaut que s’il s’accompagne d’une place professionnelle solide.
Comment vérifier avant d’engager quoi que ce soit
Avant de donner suite à une proposition impliquant Nauru ou une juridiction comparable, une vérification méthodique évite les mauvaises surprises. Elle tient en quelques étapes concrètes.
- Identifier sa propre résidence fiscale et les conséquences dans son pays de résidence, avant de regarder le pays d’accueil.
- Vérifier si le pays figure sur une liste de juridictions non coopératives, et à quelle date cette liste a été mise à jour.
- Demander par écrit le nom de la banque qui accepte d’ouvrir le compte, et non le nom du prestataire qui vend la structure.
- Exiger une estimation du coût annuel réel : immatriculation, agent local, comptabilité, audit, conformité, dépôt des comptes.
- Contrôler la réalité de l’activité : qui dirige, où sont prises les décisions, où sont signés les contrats.
- Conserver la trace des déclarations fiscales déposées dans chaque pays concerné.
Une proposition qui refuse de répondre à ces questions n’est pas une stratégie, c’est un risque. Dans le cas de Nauru, la réponse est presque toujours la même : la juridiction ne dispose pas des infrastructures nécessaires, et l’économie d’impôt espérée ne compense ni les frais ni l’exposition.
Où se situe Nauru dans l’océan Pacifique ?
Nauru se trouve en Micronésie, dans l’océan Pacifique central, à environ 40 kilomètres au sud de l’équateur. L’île est très isolée : les terres habitées les plus proches sont à plusieurs centaines de kilomètres, et le pays n’a aucune frontière terrestre.
Quelle est la capitale de Nauru ?
Nauru n’a pas de capitale officiellement désignée. Yaren fait office de capitale de fait, car le Parlement et les principales administrations y sont installés. L’île est divisée en quatorze districts, dont Anabar, Anibare, Ijuw, Uaboe ou Yangor.
Nauru est-elle un paradis fiscal ?
Nauru applique une fiscalité très légère, sans impôt sur le revenu des personnes physiques ni imposition des bénéfices comparable aux régimes européens. Pour autant, ce n’est plus une place offshore utilisable : pas de réseau bancaire, pas de conventions fiscales, et des engagements de transparence qui excluent l’opacité. L’expression de paradis fiscal historique correspond mieux à la réalité que celle de juridiction d’accueil.
Peut-on ouvrir un compte bancaire à Nauru ?
En pratique, non pour un non-résident. Le secteur bancaire local est très réduit depuis la faillite de la principale banque du pays, et les rares services disponibles n’ont pas de correspondants permettant des virements internationaux. Les banques étrangères refusent par ailleurs les entités nauruanes faute de pouvoir vérifier leur activité.
Pourquoi Nauru est-elle décrite comme une île dévastée ?
L’exploitation intensive du phosphate a laissé un plateau central strié de pinacles calcaires, difficile à remettre en culture. À cela s’ajoutent l’épuisement de la ressource, la liquidation du fonds souverain et une dépendance forte aux financements extérieurs. Le pays cherche aujourd’hui à diversifier ses revenus, notamment par la pêche et les accords internationaux.
L’auteur
Économiste
Je publie ici mes essais et mes comparatifs. Mon domaine : fiscalité comparée et finances publiques.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5251 votes
Commentaires
Soyez le premier à réagir.